supernews – Direktorat Jenderal Pajak (DJP) tengah mengubah peran account representative (AR) untuk memperkuat pemeriksaan pajak di seluruh Indonesia. Mulai 2026, AR yang difungsionalisasikan sebagai pemeriksa akan memiliki kewenangan menerbitkan Surat Ketetapan Pajak (SKP) setelah pemeriksaan sederhana – langkah strategis untuk memperbaiki rasio cakupan pemeriksaan dan potensi penerimaan Negara.
Perluasan Wewenang AR dalam Pemeriksaan Pajak
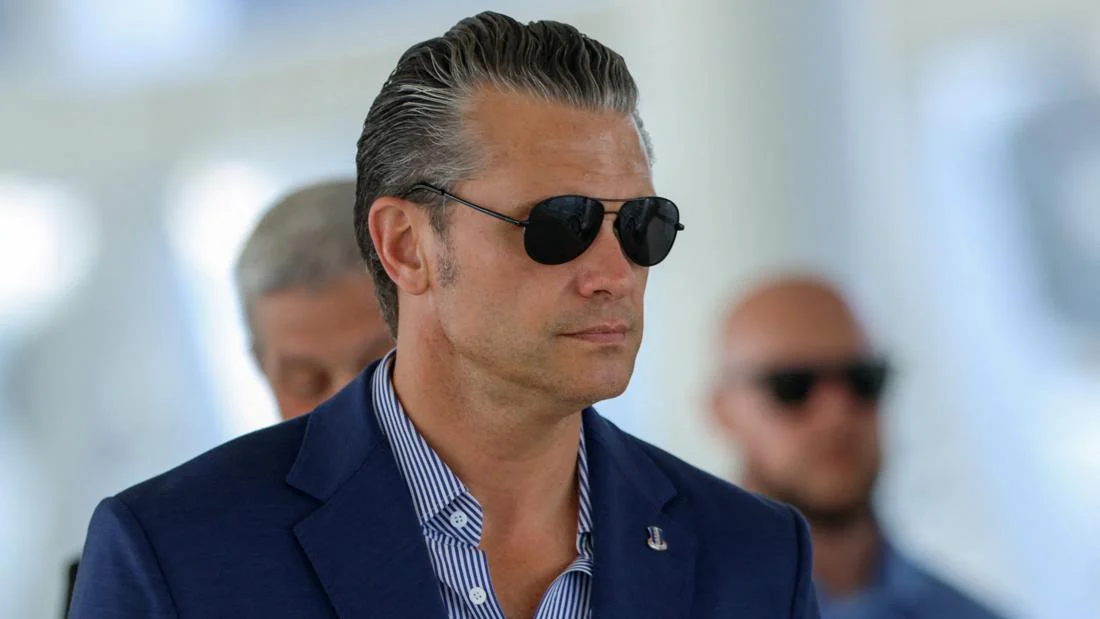
Direktorat Jenderal Pajak (DJP) melalui Dirjen Pajak Bimo Wijayanto mengumumkan perubahan struktur tugas account representative (AR) di lingkungan DJP. Tahun ini, AR yang selama ini hanya bertugas melakukan pengawasan dan komunikasi administrasi pajak akan difungsikan menjadi pemeriksa pada rumpun AR.
Dengan perubahan ini, AR yang telah menjalani penyetaraan fungsi akan diberi kewenangan untuk menerbitkan Surat Ketetapan Pajak (SKP) setelah menyelesaikan pemeriksaan sederhana, baik di kantor maupun di lapangan.
Menurut Bimo, selama ini banyak potensi pajak dari data konkret wajib pajak belum tereksksekusi karena AR tidak memiliki otoritas untuk menerbitkan SKP. Kebijakan terbaru ini menjadi upaya pemerintah mempercepat eksekusi temuan pajak dari hasil pemeriksaan sederhana.
Tujuan dan Target Kebijakan
1. Perbaikan Rasio Cakupan Pemeriksaan (ACR)
DJP menargetkan peningkatan jumlah pemeriksa pajak dari sekitar 6.000 saat ini menjadi sekitar 10.000 orang. Penambahan ini termasuk pengangkatan 3.000–4.000 AR menjadi pemeriksa formal, yang diharapkan memperluas basis pemeriksaan pajak di berbagai wilayah Indonesia.
2. Optimalisasi Potensi Penerimaan Pajak
Potensi penerimaan pajak yang belum tergali selama ini cukup besar. Dengan kewenangan menerbitkan SKP, AR diharapkan mampu mengoptimalkan data konkret yang selama ini hanya sampai pada proses pengawasan (supervision) tanpa berlanjut ke tahap ketetapan formal.
3. Peningkatan Aktivitas Lapangan
Bimo menyebut bahwa sejak pandemi Covid-19, aktivitas AR di lapangan cenderung minim. Dengan desentralisasi kewenangan (decentralized taxing capacity), DJP mendorong AR lebih aktif menggali potensi pajak di wilayah masing-masing.
Apa Itu SKP dan Pengaruhnya bagi Wajib Pajak
Surat Ketetapan Pajak (SKP) merupakan dokumen resmi yang diterbitkan setelah proses pemeriksaan yang sah. SKP menetapkan jumlah pajak terutang wajib pajak setelah hasil pemeriksaan, yang bisa berupa:
Surat Ketetapan Pajak Kurang Bayar (SKPKB) – jika jumlah pajak terutang lebih besar dari yang telah dibayar.
Surat Ketetapan Pajak Lebih Bayar (SKPLB) – bila wajib pajak telah membayar lebih dari yang seharusnya.
Surat Ketetapan Pajak Nihil (SKPN) – ketika jumlah yang dibayar sama dengan yang terutang.
Penerbitan SKP berpengaruh langsung terhadap kewajiban wajib pajak. SKP yang menyatakan kurang bayar harus dilunasi oleh wajib pajak sesuai jangka waktu yang ditentukan, sedangkan SKPLB bisa menjadi dasar permohonan restitusi atau pengembalian lebih bayar.
Implikasi Kebijakan ke Sistem Pemeriksaan Pajak
1. Desentralisasi Kapasitas Pemeriksaan
Dengan memberikan otoritas AR untuk menerbitkan SKP pada pemeriksaan sederhana, DJP berharap proses penggalian potensi pajak menjadi lebih cepat dan efisien di tingkat kantor wilayah maupun unit vertikal.
2. Kinerja Pemeriksaan Lebih Terukur
Penambahan pemeriksa dan kewenangan baru diharapkan memperbaiki audit coverage ratio (ACR). Rasio ini menunjukkan sejauh mana otoritas pajak melakukan pemeriksaan terhadap wajib pajak dalam jumlah dan kualitas pemeriksaan.
3. Alternatif Penanganan Temuan Pajak
Selama ini data konkret yang dikumpulkan DJP melalui AR banyak berakhir pada surat permintaan penjelasan (SP2DK) tanpa berlanjut ke ketetapan. Dengan kewenangan SKP, hasil pemeriksaan simpel bisa dieksekusi tanpa harus menunggu pemeriksa formal lain.
Tanggapan Dunia Pajak & Wajib Pajak
Pemberian kewenangan baru ini dipandang sebagai strategi intensifikasi dalam pemeriksaan pajak, terutama di tengah kebutuhan meraih target penerimaan 2026 yang agresif. Menurut pengamat perpajakan, perlu ada bimbingan teknis intensif agar AR baru dapat menjalankan fungsi pemeriksa sesuai standar profesional. (hal ini diambil dari kontekstual berita pajak terbaru, konsisten dengan tema regulasi DJP).
Transformasi account representative menjadi pemeriksa yang berwenang menerbitkan SKP menunjukkan arah kebijakan DJP untuk memperbaiki efektivitas pemeriksaan pajak. Kebijakan ini tidak hanya memperluas kewenangan pegawai, tetapi juga berpotensi memperbaiki capaian penerimaan negara melalui pemeriksaan yang lebih cepat dan responsif.