Supernews.co.id-Bagi investor yang sedang mencari saham lapis kecil di sektor energi, saham CNKO sering muncul sebagai emiten yang menarik untuk dipantau. Di balik pergerakan harganya yang bisa sangat fluktuatif, CNKO punya cerita bisnis yang cukup spesifik: perusahaan ini bergerak di perdagangan batu bara, operasi PLTU, dan memiliki hubungan bisnis dengan grup PLN melalui penjualan batu bara ke pembangkit.
Yang membuat saham CNKO menarik bukan cuma karena berasal dari sektor energi, tetapi juga karena perusahaan ini mencatat titik balik pada 2024. Setelah beberapa tahun rugi, PT Exploitasi Energi Indonesia Tbk kembali membukukan laba komprehensif, meski di saat yang sama perusahaan masih mencatat defisiensi modal yang besar. Artinya, CNKO punya kombinasi antara peluang pemulihan dan risiko fundamental yang tetap harus dibaca dengan hati-hati.
Artikel ini membahas saham CNKO secara lengkap, mulai dari profil emiten, model bisnis, posisi harga terbaru yang terdeteksi di berbagai sumber pasar, kinerja keuangan, sampai poin penting yang perlu diperhatikan investor Indonesia. Isi artikel bersifat informasional, bukan rekomendasi beli atau jual.
Apa Itu Saham CNKO?
Saham CNKO adalah kode saham untuk PT Exploitasi Energi Indonesia Tbk, perusahaan tercatat di Bursa Efek Indonesia. Perseroan bergerak di bidang pertambangan dan perdagangan batu bara, pembangunan pembangkit listrik, serta pengelolaan dan pengoperasian pembangkit listrik tenaga uap.
Perusahaan ini didirikan pada 13 September 1999 dengan nama PT Central Korporindo International, lalu kemudian berganti nama menjadi PT Exploitasi Energi Indonesia Tbk. Dalam laporan tahunan 2024, perusahaan juga menyebut adanya perubahan pengendali dengan masuknya Anderson Bay Pte. Ltd. sebagai pemegang saham pengendali baru pada 2024.
Buat investor ritel, memahami identitas emiten seperti ini penting. Sebab, CNKO bukan saham energi yang bertumpu pada diversifikasi luas seperti emiten besar. Fokus bisnisnya lebih sempit, sehingga perubahan pada harga batu bara, volume pengiriman, kontrak dengan pembeli utama, atau gangguan operasional bisa punya dampak besar pada kinerja.
Profil Singkat PT Exploitasi Energi Indonesia Tbk
Secara umum, CNKO dikenal sebagai perusahaan energi berbasis batu bara yang menjalankan model bisnis terintegrasi. Dari sejumlah sumber profil perusahaan, CNKO beroperasi melalui segmen perdagangan batu bara, jasa sewa kapal, PLTU, dan segmen lain-lain.
Ada beberapa poin profil yang layak dicatat:
1. Bergerak di sektor energi berbasis batu bara
Mayoritas pendapatan CNKO masih berasal dari penjualan batu bara. Dalam laporan tahunan 2024, kontribusi penjualan batu bara mencapai 98,8% dari total pendapatan usaha, sedangkan kontribusi dari PLTU Pangkalan Bun sekitar 1,2%.
2. Terhubung dengan rantai pasok PLN
Laporan tahunan CNKO menyebut bahwa penjualan batu bara pada 2024 mayoritas berasal dari PT PLN Indonesia Power dan PT PLN Nusantara Power, yang menyumbang masing-masing Rp983,4 miliar dan Rp727,7 miliar terhadap pendapatan usaha. Sumber lain juga menyebut CNKO memiliki kontrak penjualan batu bara jangka panjang dengan PLN dan anak usahanya, serta menyuplai tujuh PLTU milik PLN di Jawa.
3. Sudah lama tercatat di pasar modal
CNKO merupakan emiten lama di BEI. Hal ini berarti investor bisa meninjau histori bisnis dan dinamika kinerjanya dalam beberapa siklus komoditas, bukan hanya melihat momentum jangka pendek.
Harga Saham CNKO Hari Ini dan Gambaran Pergerakannya
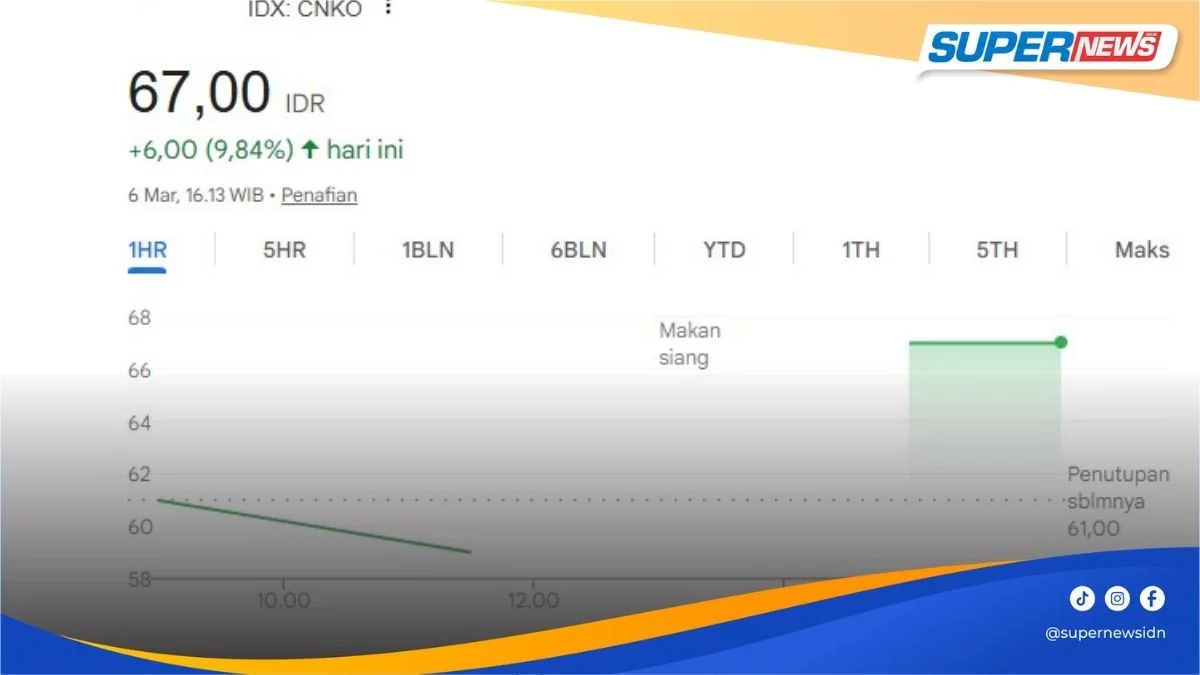
Berdasarkan data pasar yang terindeks di Yahoo Finance, pada penutupan 6 Maret 2026 saham CNKO.JK tercatat di kisaran Rp67, naik sekitar 9,84% pada hari itu. Sumber lain yang terindeks beberapa minggu sebelumnya juga menampilkan harga sekitar Rp59, menunjukkan bahwa saham ini bergerak cukup aktif dalam kisaran harga rendah.
Karena data harga real-time bisa berubah sangat cepat, pembaca perlu memperlakukan angka di atas sebagai snapshot waktu tertentu, bukan angka absolut yang akan selalu sama. Untuk keputusan transaksi, tetap cek aplikasi sekuritas atau platform pasar resmi saat jam perdagangan berlangsung.
Yang menarik dari pergerakan saham CNKO adalah karakteristiknya yang umum ditemukan pada saham berharga rendah:
spread harga bisa terasa sensitif,
sentimen aksi korporasi cepat memengaruhi pergerakan,
likuiditas dan volume perlu dilihat harian,
kenaikan tajam sering diikuti volatilitas tinggi.
Jadi, meski harga per lembar terlihat murah, risikonya belum tentu kecil.
Bidang Usaha dan Sumber Pendapatan Saham CNKO
Untuk memahami saham CNKO, investor tidak cukup hanya melihat grafik. Yang lebih penting adalah tahu dari mana perusahaan menghasilkan uang.
Perdagangan batu bara masih jadi tulang punggung
Dalam laporan tahunan 2024, CNKO membukukan pendapatan usaha Rp1,731,5 miliar atau sekitar Rp1,73 triliun. Dari angka itu, Rp1,711,1 miliar berasal dari penjualan batu bara. Artinya, hampir seluruh mesin pendapatan CNKO masih terkonsentrasi pada komoditas ini.
PLTU memberi tambahan, tapi belum dominan
Kontribusi dari PLTU Pangkalan Bun pada 2024 tercatat Rp20,4 miliar, turun dari Rp26,4 miliar pada tahun sebelumnya akibat kendala teknis yang membuat PLTU tidak beroperasi selama beberapa bulan. Ini menunjukkan bahwa diversifikasi pendapatan CNKO masih terbatas.
Pelanggan utama sangat terkonsentrasi
Mayoritas penjualan datang dari dua entitas subholding PLN. Ini bisa dibaca dua arah. Di satu sisi, kontrak dengan pembeli besar memberi visibilitas pendapatan. Di sisi lain, ketergantungan tinggi pada sedikit pelanggan membuat risiko konsentrasi tetap besar.
Kinerja Keuangan Saham CNKO Terbaru
Bagian ini adalah inti yang paling banyak dicari investor ketika menelusuri saham CNKO.
Pendapatan 2024 relatif stabil
CNKO mencatat pendapatan usaha Rp1,731,480 miliar pada 2024, sedikit turun sekitar 0,6% dibandingkan 2023 yang sebesar Rp1,741,978 miliar. Penurunan tipis ini terutama dikaitkan dengan turunnya pendapatan dari PLTU Pangkalan Bun.
Profitabilitas membaik
Meski penjualan sedikit turun, laba membaik cukup signifikan. Laporan kinerja 2024 menunjukkan:
laba bruto: Rp244,879 miliar,
EBITDA: Rp200,258 miliar,
laba operasional: Rp180,429 miliar,
laba sebelum pajak: Rp96,742 miliar,
laba komprehensif tahun berjalan: Rp71,094 miliar.
Sumber laporan hasil tahunan juga menyebut laba bersih 2024 sekitar Rp73,0 miliar, berbalik dari rugi bersih sekitar Rp41,2 miliar pada 2023. EPS dasar dilaporkan sekitar Rp8,11–Rp8,15 per saham, tergantung pembulatan dan penyajian sumber.
Ini adalah titik balik setelah beberapa tahun sulit
Laporan tahunan perseroan menegaskan bahwa 2024 menjadi momen perusahaan “kembali ke zona hijau” setelah mencatat kerugian selama beberapa tahun sebelumnya. Ini penting karena turnaround story sering menjadi alasan utama minat investor terhadap saham lapis kecil.
Masalah Besar yang Masih Membayangi: Defisiensi Modal
Di balik perbaikan laba, investor tidak boleh melewatkan satu catatan penting: CNKO masih memiliki defisiensi modal.
Pada akhir 2024, perusahaan masih mencatat capital deficiency sebesar Rp1,255,7 miliar, membaik dari sekitar Rp1,327,0 miliar pada tahun sebelumnya. Jadi, posisinya memang lebih baik, tetapi belum sepenuhnya sehat.
Secara sederhana, defisiensi modal berarti total ekuitas perusahaan masih negatif. Dalam laporan posisi keuangan 2024, ekuitas tercatat sekitar minus Rp1,255,746 miliar. Ini menjadi sinyal bahwa pemulihan fundamental CNKO belum selesai.
Buat investor, poin ini sangat krusial karena:
ruang pembagian dividen menjadi terbatas,
risiko pembiayaan ulang masih ada,
valuasi berbasis PBV jadi kurang relevan,
sentimen pasar bisa cepat berubah jika ada tekanan likuiditas atau utang
Struktur Neraca dan Liabilitas CNKO
Neraca CNKO menunjukkan dua hal sekaligus: ada perbaikan, tetapi beban kewajiban masih berat.
Per 31 Desember 2024, CNKO melaporkan:
total aset: Rp909,751 miliar,
liabilitas jangka pendek: Rp1,765,870 miliar,
liabilitas jangka panjang: Rp399,627 miliar.
Laporan tahunan menyebut liabilitas jangka panjang turun signifikan 30,6%, dari Rp575,4 miliar menjadi Rp399,6 miliar, terutama setelah pembayaran pinjaman bank sekitar Rp175,9 miliar. Ini kabar positif karena menunjukkan perusahaan mulai menurunkan sebagian beban utangnya.
Tetapi, liabilitas jangka pendek yang masih jauh lebih tinggi dari aset lancar membuat investor tetap perlu berhati-hati. Pada saham seperti CNKO, perbaikan laba belum otomatis berarti neraca sudah aman.
Aksi Korporasi Terbaru yang Perlu Diketahui
Salah satu perkembangan terbaru pada 2026 adalah aksi penambahan modal di anak usaha.
Berdasarkan keterbukaan informasi yang diberitakan Kontan pada 19 Februari 2026, CNKO melalui perusahaan terkendali PT Energi Batubara Indonesia menyelesaikan peningkatan modal dasar dan modal ditempatkan pada PT Sekti Rahayu Indah (SRI) senilai Rp212,52 miliar. Setelah aksi ini, EBI memegang 99,88% saham SRI.
Bagi pasar, aksi seperti ini biasanya dibaca sebagai bagian dari penguatan struktur usaha atau konsolidasi aset/entitas yang dianggap strategis. Namun, investor tetap perlu menilai lebih jauh: apakah aksi tersebut nantinya benar-benar meningkatkan arus kas, memperkuat operasional, atau hanya menambah kompleksitas struktur grup.
Kelebihan Saham CNKO
Meski punya risiko, saham CNKO tetap menarik untuk dipantau karena beberapa alasan berikut.
1. Ada cerita turnaround
Setelah empat tahun rugi, perusahaan kembali mencetak laba komprehensif pada 2024. Bagi investor yang menyukai saham pemulihan, narasi seperti ini sering dianggap menarik.
2. Pendapatan masih besar dan relatif stabil
Pendapatan 2024 tetap berada di kisaran Rp1,73 triliun, meski sektor energi sedang menghadapi dinamika harga komoditas dan tekanan operasional.
3. Punya hubungan bisnis dengan rantai pasok PLN
Penjualan ke PLN Indonesia Power dan PLN Nusantara Power memberi dasar permintaan yang relatif jelas untuk bisnis batu bara CNKO.
4. Perbaikan utang jangka panjang mulai terlihat
Turunnya liabilitas non-lancar pada 2024 adalah salah satu sinyal perbaikan struktur keuangan, walaupun belum selesai.
Risiko Saham CNKO yang Wajib Diperhatikan
Investor pemula sering tergoda hanya karena harga saham terlihat murah. Pada saham CNKO, pendekatan itu bisa berbahaya bila tidak memahami risikonya.
1. Ekuitas masih negatif
Ini adalah risiko paling besar. Selama defisiensi modal masih tinggi, CNKO belum bisa disebut emiten dengan fundamental benar-benar pulih.
2. Ketergantungan pada batu bara sangat tinggi
Kontribusi pendapatan dari batu bara mencapai 98,8%. Jika ada perubahan harga batu bara, regulasi, biaya logistik, atau penurunan volume, dampaknya bisa besar.
3. Konsentrasi pelanggan
Sebagian besar penjualan berasal dari dua entitas subholding PLN. Ini membuat pendapatan terlihat solid, tetapi juga menghadirkan risiko konsentrasi.
4. PLTU belum menjadi penopang besar
Segmen pembangkit masih kecil kontribusinya, dan pada 2024 bahkan sempat terganggu masalah teknis.
5. Volatilitas harga
Sebagai saham berharga rendah, pergerakan CNKO bisa sangat cepat, baik naik maupun turun. Investor jangka pendek mungkin melihat peluang, tetapi investor jangka panjang perlu disiplin membaca laporan keuangan.
Saham CNKO Cocok untuk Investor Seperti Apa?
Saham CNKO lebih cocok untuk investor yang:
paham risiko saham small cap,
nyaman menghadapi volatilitas tinggi,
mampu membaca laporan keuangan dasar,
tidak hanya tergiur oleh harga murah,
siap menerima skenario bahwa pemulihan bisa memakan waktu.
Sebaliknya, bagi investor yang mencari emiten dengan neraca sangat sehat, dividen stabil, dan visibilitas pertumbuhan jangka panjang yang kuat, CNKO mungkin belum menjadi pilihan utama.
Cara Menganalisis Saham CNKO Sebelum Membeli
Kalau Anda ingin menilai saham ini lebih objektif, gunakan kerangka sederhana berikut.
Periksa 1: Tren laba
Fokus pada apakah laba 2024 menjadi awal pemulihan berkelanjutan atau hanya rebound satu tahun. Investor perlu menunggu apakah hasil 2025 dan seterusnya tetap positif.
Periksa 2: Arus kas dan utang
Laba akuntansi itu penting, tetapi pada saham seperti CNKO, kualitas laba jauh lebih penting. Lihat apakah arus kas operasi tetap kuat dan apakah pembayaran utang berjalan konsisten. Laporan tahunan menunjukkan kas neto dari aktivitas operasi 2024 sebesar Rp73,9 miliar.
Periksa 3: Defisiensi modal
Jangan hanya lihat PER rendah atau harga murah. Selama ekuitas masih negatif, ada risiko struktural yang tidak boleh diabaikan.
Periksa 4: Ketergantungan pelanggan
Bila sebagian besar penjualan datang dari pembeli yang sama, setiap perubahan kontrak, volume, atau termin pembayaran bisa berdampak besar.
Periksa 5: Aksi korporasi
Pantau keterbukaan informasi, terutama jika terkait anak usaha, pembiayaan, restrukturisasi, atau penambahan modal.
Prospek Saham CNKO
Prospek saham CNKO dalam jangka menengah akan sangat ditentukan oleh tiga hal.
1. Konsistensi laba pasca-turnaround
Jika laba 2024 bisa dipertahankan pada 2025 dan 2026, persepsi pasar terhadap CNKO bisa membaik. Turnaround yang konsisten biasanya mendapat apresiasi lebih tinggi dibanding laba satu kali.
2. Perbaikan struktur permodalan
Selama defisiensi modal masih besar, pasar kemungkinan tetap memberi diskon terhadap valuasi CNKO. Jadi, pemulihan ekuitas akan menjadi katalis penting.
3. Keandalan operasional dan penjualan batu bara
Karena hampir seluruh pendapatan masih berasal dari batu bara, maka keberlanjutan volume pengiriman ke pelanggan utama menjadi faktor paling menentukan. Laporan tahunan 2024 menyebut volume pengiriman batu bara CNKO mencapai 2.197,5 ribu ton, sedikit naik dari 2.194,0 ribu ton pada 2023.
Jadi, prospeknya ada, tetapi bukan tanpa syarat. CNKO lebih tepat dibaca sebagai emiten yang sedang berusaha membuktikan pemulihan, bukan emiten yang pemulihannya sudah tuntas.
Perbandingan Sederhana: Saham Murah Bukan Berarti Murah Secara Fundamental
Ini bagian yang sering disalahpahami. Harga saham CNKO yang berada di kisaran puluhan rupiah dapat membuatnya tampak “murah”. Padahal, murah secara nominal tidak sama dengan murah secara fundamental.
Sebuah saham bisa berharga Rp50–Rp100 per lembar tetapi tetap mahal secara risiko bila:
ekuitas negatif,
utang tinggi,
bisnis terkonsentrasi,
laba belum stabil,
likuiditas pasar tipis.
Karena itu, lebih tepat menilai CNKO dari kualitas pemulihannya, bukan dari angka harga per lembarnya saja.
Strategi Membaca Saham CNKO untuk Pemula
Bagi pembaca yang baru mengenal emiten ini, pendekatan yang paling aman adalah:
Jangan langsung terpaku pada euforia harga
Lonjakan harga harian tidak selalu mencerminkan perubahan fundamental.
Baca laporan tahunan dan keterbukaan informasi
CNKO termasuk emiten yang perlu dibaca langsung dari laporan keuangan dan annual report, karena risiko tersembunyi sering tidak terlihat dari ringkasan pasar.
Gunakan horizon waktu yang jelas
Kalau niat Anda trading, fokusnya beda dengan investasi. Kalau niat Anda investasi, pertanyaannya harus: apakah perusahaan bisa terus laba, mengurangi defisiensi modal, dan memperbaiki neraca?
Hindari keputusan berbasis FOMO
Saham small cap sering bergerak cepat. Masuk tanpa tesis yang jelas biasanya membuat investor mudah panik saat volatilitas datang.
Kesimpulan
Saham CNKO adalah saham PT Exploitasi Energi Indonesia Tbk, emiten energi yang bisnis utamanya masih sangat bergantung pada perdagangan batu bara. Pada 2024, perusahaan menunjukkan kemajuan penting dengan kembali mencatat laba komprehensif setelah empat tahun rugi. Pendapatan tetap besar di kisaran Rp1,73 triliun, dan utang jangka panjang mulai menurun.
Namun, investor tidak boleh menutup mata terhadap fakta bahwa CNKO masih memiliki ekuitas negatif atau defisiensi modal lebih dari Rp1,25 triliun. Itu berarti cerita pemulihan memang ada, tetapi fondasinya belum sepenuhnya kokoh.
Karena itu, cara paling sehat membaca saham CNKO adalah melihatnya sebagai emiten turnaround berisiko tinggi. Ada peluang bila pemulihan berlanjut, tetapi juga ada risiko besar bila perbaikan laba tidak konsisten atau struktur modal gagal dibenahi. Untuk investor Indonesia, CNKO lebih cocok dijadikan saham yang dianalisis dengan teliti, bukan dibeli hanya karena harganya terlihat murah.