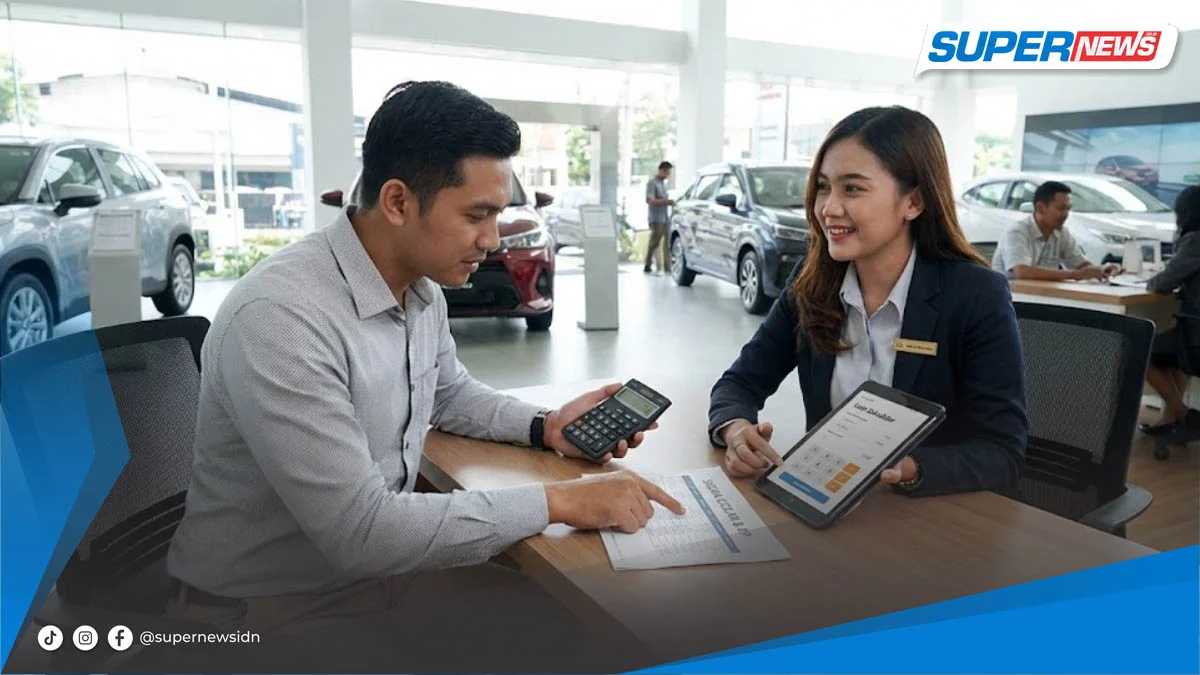
Supernews.co.id – Membeli mobil secara kredit memang terasa lebih ringan di awal. Tidak perlu menyiapkan ratusan juta rupiah sekaligus, cukup membayar uang muka dan cicilan per bulan. Namun di balik kemudahan itu, ada komitmen jangka panjang yang tidak bisa dianggap sepele.
Banyak orang baru menyadari beban sebenarnya setelah kontrak berjalan beberapa bulan. Cicilan terasa berat, pengeluaran membengkak, bahkan tabungan terkuras. Masalahnya sering bukan pada mobilnya, melainkan pada kurangnya pemahaman soal cara menghitung DP dan angsuran mobil sejak awal.
Padahal, jika dihitung dengan benar, kredit mobil bisa tetap sehat dan sesuai kemampuan. Anda tahu persis berapa dana awal yang dibutuhkan, berapa cicilan per bulan, serta berapa total uang yang keluar sampai lunas.
Artikel ini akan membahas secara lengkap dan runtut tentang cara menghitung dp kredit mobil, lengkap dengan simulasi, perbandingan tenor, hingga strategi agar keuangan tetap stabil. Semua dijelaskan dengan bahasa sederhana dan contoh yang relevan untuk kondisi di Indonesia.
Kenali Dulu Struktur Dasar Kredit Mobil
Sebelum masuk ke angka-angka, penting memahami komponen utama dalam kredit mobil. Banyak orang langsung bertanya, “Cicilannya berapa?” Padahal ada beberapa elemen yang menentukan besarnya angsuran.
Berikut bagian yang wajib Anda pahami:
Harga OTR (On The Road)
Harga OTR adalah harga mobil yang sudah termasuk pajak, biaya administrasi dasar, serta pengurusan dokumen seperti STNK dan BPKB. Angka inilah yang menjadi dasar perhitungan kredit.
Misalnya, harga OTR mobil yang Anda incar adalah Rp300.000.000.
DP (Down Payment)
DP adalah uang muka yang dibayarkan di awal transaksi. Berdasarkan regulasi pembiayaan kendaraan di Indonesia, umumnya DP minimal sekitar 20–30 persen dari harga OTR, tergantung kebijakan leasing dan jenis kendaraan.
Semakin besar DP, semakin kecil pokok pinjaman.
Pokok Pinjaman
Pokok pinjaman adalah sisa harga mobil setelah dikurangi DP. Inilah angka yang akan dikenakan bunga dan dicicil setiap bulan.
Rumusnya sederhana:
Pokok Pinjaman = Harga OTR – DP
Bunga Kredit
Sebagian besar kredit mobil di Indonesia menggunakan bunga flat. Artinya, bunga dihitung dari pokok pinjaman awal dan nilainya tetap sepanjang tenor.
Tenor
Tenor adalah jangka waktu cicilan. Umumnya tersedia pilihan 1 hingga 5 tahun. Beberapa lembaga pembiayaan bahkan menawarkan tenor lebih panjang.
Tenor memengaruhi dua hal sekaligus: besar cicilan bulanan dan total bunga yang dibayar.
Cara Menghitung DP Kredit Mobil dengan Tepat
Langkah pertama dalam memahami cara menghitung DP dan angsuran mobil adalah mengetahui besaran DP yang harus disiapkan.
Rumusnya:
DP = Persentase DP × Harga OTR
Contoh Perhitungan
Harga mobil: Rp300.000.000
DP: 20%
DP = 20% × 300.000.000
DP = Rp60.000.000
Artinya, Anda harus menyiapkan minimal Rp60 juta sebagai uang muka.
Namun jangan berhenti di situ. Biasanya ada biaya tambahan yang perlu disiapkan di awal, seperti:
- Biaya administrasi
- Asuransi kendaraan (all risk atau TLO)
- Biaya fidusia
- Provisi leasing
Karena itu, dana awal yang perlu Anda siapkan sering kali lebih besar dari sekadar DP murni.
Cara Menghitung DP dan Angsuran Mobil Secara Lengkap
Setelah mengetahui DP, langkah berikutnya adalah menghitung cicilan bulanan.
Mari kita gunakan contoh yang sama.
Langkah 1: Hitung Pokok Pinjaman
Harga OTR: Rp300.000.000
DP: Rp60.000.000
Pokok pinjaman = 300.000.000 – 60.000.000
= Rp240.000.000
Langkah 2: Hitung Total Bunga
Misalnya bunga flat 4% per tahun dan tenor 4 tahun.
Total bunga = Pokok Pinjaman × Bunga × Tenor
= 240.000.000 × 4% × 4
= 240.000.000 × 0,16
= Rp38.400.000
Langkah 3: Hitung Total Kredit
Total pembayaran = Pokok + Total Bunga
= 240.000.000 + 38.400.000
= Rp278.400.000
Langkah 4: Hitung Cicilan Per Bulan
Tenor 4 tahun = 48 bulan
Angsuran per bulan = 278.400.000 ÷ 48
= Rp5.800.000
Dengan simulasi ini, cicilan per bulan sekitar Rp5,8 juta.
Dari sini terlihat jelas bahwa memahami cara menghitung dp kredit mobil membantu Anda melihat gambaran besar, bukan hanya angka cicilan di brosur.
Simulasi Perbandingan DP dan Tenor
Agar lebih terasa dampaknya, mari bandingkan dua skema berbeda.
Tabel Simulasi DP 20%
- Harga Mobil: Rp300.000.000
- DP 20% = Rp60.000.000
- Pokok Pinjaman = Rp240.000.000
| Tenor | Total Bunga | Total Kredit | Estimasi Cicilan / Bulan |
| 1 Tahun (12 bln) | Rp9.600.000 | Rp249.600.000 | Rp20.800.000 |
| 2 Tahun (24 bln) | Rp19.200.000 | Rp259.200.000 | Rp10.800.000 |
| 3 Tahun (36 bln) | Rp28.800.000 | Rp268.800.000 | Rp7.466.000 |
| 4 Tahun (48 bln) | Rp38.400.000 | Rp278.400.000 | Rp5.800.000 |
| 5 Tahun (60 bln) | Rp48.000.000 | Rp288.000.000 | Rp4.800.000 |
- Harga mobil: Rp300 juta
- DP: Rp60 juta
- Pinjaman: Rp240 juta
- Bunga flat 4%
- Tenor: 5 tahun
Cicilan bulanan lebih ringan, tetapi total bunga lebih besar karena tenor lebih panjang.
Skema B: DP 30%, Tenor 3 Tahun
- DP: Rp90 juta
- Pinjaman: Rp210 juta
- Tenor: 3 tahun
Cicilan per bulan memang lebih besar, tetapi total bunga jauh lebih kecil.
Dari perbandingan ini terlihat bahwa keputusan DP dan tenor sangat menentukan total pengeluaran Anda.
Mengapa DP Besar Lebih Menguntungkan?
Banyak pembeli tergoda DP kecil karena terasa ringan di awal. Namun dalam jangka panjang, DP besar sering lebih menguntungkan.
Alasannya:
- Pokok pinjaman lebih kecil
- Total bunga lebih rendah
- Cicilan lebih ringan
- Risiko kredit macet lebih kecil
Jika memiliki dana cukup, meningkatkan DP bisa menjadi strategi finansial yang lebih aman.
Memahami Jenis Bunga Kredit Mobil
Dalam praktiknya, kredit mobil di Indonesia mayoritas menggunakan bunga flat. Namun tidak ada salahnya memahami perbedaannya.
Bunga Flat
- Dihitung dari pokok pinjaman awal
- Cicilan tetap setiap bulan
- Mudah dihitung
Bunga Efektif
- Dihitung dari sisa pokok pinjaman
- Angsuran pokok dan bunga berubah setiap bulan
Untuk kredit mobil, bunga flat lebih umum karena memberikan kepastian jumlah cicilan.
Biaya Tambahan yang Sering Terlewat
Saat menghitung kredit, jangan hanya fokus pada DP dan angsuran.
Ada beberapa komponen lain yang perlu diperhatikan:
- Asuransi kendaraan
- Administrasi leasing
- Provisi
- Biaya pelunasan dipercepat
- Denda keterlambatan
Mengetahui semua komponen ini membantu Anda menghindari kejutan di kemudian hari.
Cara Menentukan Cicilan yang Aman
Selain menghitung secara matematis, Anda juga perlu menilai dari sisi kemampuan finansial.
Beberapa prinsip dasar:
- Cicilan ideal maksimal 30% dari penghasilan bulanan
- Tetap sisakan dana darurat minimal 6 bulan pengeluaran
- Jangan mengandalkan bonus atau penghasilan tidak tetap
Jika penghasilan Anda Rp15 juta per bulan, cicilan ideal sebaiknya tidak lebih dari Rp4–5 juta.
Strategi Cerdas Sebelum Mengambil Kredit Mobil
Agar keputusan tidak emosional, lakukan beberapa langkah ini:
- Bandingkan penawaran beberapa leasing
- Minta simulasi resmi tertulis
- Hitung total pembayaran sampai lunas
- Pertimbangkan asuransi all risk vs TLO
- Periksa syarat penalti pelunasan dipercepat
Semakin detail Anda menghitung, semakin kecil risiko kesalahan.
Apakah Tenor Panjang Selalu Buruk?
Tidak selalu.
Tenor panjang bisa menjadi solusi jika arus kas bulanan terbatas. Namun pastikan Anda memahami konsekuensi total bunga yang lebih besar.
Bagi sebagian orang, menjaga arus kas bulanan lebih penting daripada meminimalkan total bunga. Semua kembali pada kondisi finansial masing-masing.
Kesalahan Umum Saat Mengambil Kredit Mobil
Beberapa kesalahan yang sering terjadi:
- Hanya melihat cicilan per bulan
- Tidak menghitung total pembayaran akhir
- Mengambil tenor maksimal tanpa pertimbangan
- Tidak membaca detail kontrak
Kredit mobil adalah komitmen jangka menengah hingga panjang. Keputusan tergesa-gesa bisa berdampak pada kondisi keuangan bertahun-tahun ke depan.
FAQ Seputar Cara Menghitung DP dan Angsuran Mobil
Berapa DP minimal kredit mobil di Indonesia?
Umumnya minimal 20% dari harga OTR, tergantung kebijakan pembiayaan dan profil kredit Anda.
Bagaimana cara cepat mengetahui estimasi cicilan?
Gunakan rumus manual seperti di atas atau minta simulasi resmi dari dealer dan leasing.
Apakah DP lebih besar selalu lebih baik?
Dalam banyak kasus, ya. DP besar mengurangi beban bunga dan cicilan.
Apakah bisa melunasi kredit lebih cepat?
Bisa, tetapi biasanya ada biaya penalti. Pastikan membaca perjanjian kontrak.
Kesimpulan
Memahami cara menghitung DP dan angsuran mobil bukan hanya soal angka. Ini tentang mengambil keputusan finansial yang matang.
Dengan mengetahui cara menghitung dp kredit mobil secara detail, Anda bisa:
- Menentukan skema terbaik
- Menghindari beban berlebihan
- Menjaga kestabilan keuangan
- Tetap nyaman menikmati mobil baru
Jangan terburu-buru hanya karena promo atau diskon. Luangkan waktu untuk menghitung, membandingkan, dan mempertimbangkan kemampuan finansial Anda.
Mobil bisa dibeli kapan saja. Tapi stabilitas keuangan jauh lebih penting untuk jangka panjang.