Supernews.co.id – Wajah pasar modal Indonesia tengah mengalami pergeseran dinamika yang cukup signifikan seiring dengan berubahnya lanskap ekonomi makro global dan domestik yang dinamis. PT Pemeringkat Efek Indonesia (PEFINDO) baru-baru ini memberikan sinyal waspada terkait terbatasnya ruang pertumbuhan bagi pasar surat utang korporasi di tanah air akibat tekanan biaya dana yang terus merangkak naik.
Tantangan Baru di Tengah Ketidakpastian Pasar
Kondisi pasar modal saat ini menuntut kewaspadaan ekstra dari para pelaku usaha yang berencana melakukan ekspansi melalui instrumen utang. Berdasarkan pengamatan terbaru, ruang pertumbuhan pasar surat utang korporasi di Indonesia dinilai semakin sempit dan penuh tantangan.
Faktor utama yang menjadi batu sandungan adalah kenaikan biaya pendanaan atau cost of fund yang cukup drastis. Hal ini memaksa banyak perusahaan untuk berpikir ulang sebelum memutuskan untuk menerbitkan obligasi baru guna membiayai operasional maupun ekspansi bisnis mereka.
Ketatnya persaingan dengan instrumen investasi lain juga menjadi variabel yang tidak bisa diabaikan begitu saja. Investor kini memiliki lebih banyak pilihan instrumen yang menawarkan imbal hasil kompetitif dengan profil risiko yang mungkin lebih terukur dibandingkan obligasi korporasi.
Analisis PEFINDO: Mengapa Korporasi Menahan Diri?
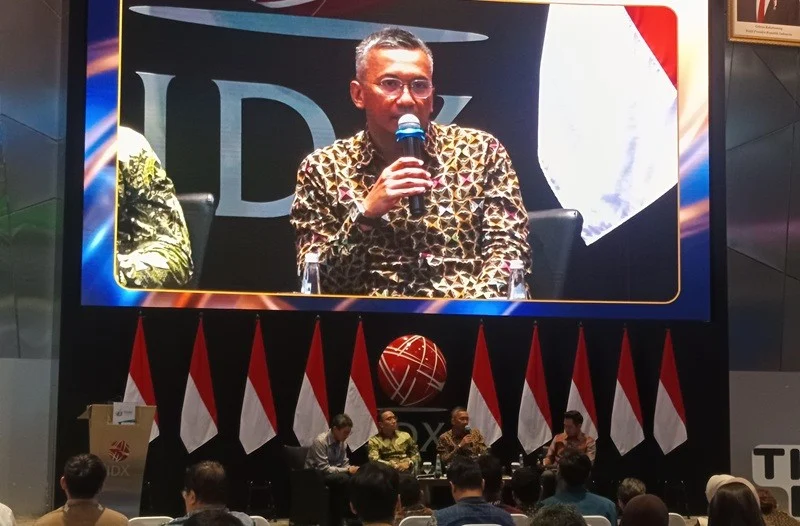
Direktur Pemeringkatan PEFINDO, Hendro Utomo, memberikan pandangan mendalam mengenai fenomena ini dalam forum TICMI Capital Market and Business Conference (TCMBC) yang digelar di Main Hall BEI, Jakarta, pada Kamis (12/11/2026). Menurutnya, kenaikan biaya dana adalah variabel krusial yang mendikte keputusan strategis perusahaan.
"Kenaikan biaya dana menjadi salah satu faktor yang memengaruhi keputusan perusahaan untuk menerbitkan surat utang baru," ujar Hendro Utomo di hadapan para pelaku pasar dan pemangku kepentingan industri keuangan.
Situasi ini semakin pelik karena korporasi harus berhadapan langsung dengan instrumen "raksasa" milik pemerintah dan bank sentral. Persaingan memperebutkan likuiditas di pasar menjadi sangat sengit, terutama dengan keberadaan instrumen yang dianggap lebih aman namun tetap menguntungkan secara finansial.
Persaingan Sengit dengan SBN dan SRBI
Salah satu alasan mengapa minat terhadap obligasi korporasi cenderung tertahan adalah daya tarik Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI). Kedua instrumen ini menawarkan imbal hasil (yield) yang sangat menarik bagi para investor institusi maupun ritel.
Hendro Utomo menjelaskan bahwa SBN dan SRBI dari Bank Indonesia memberikan alternatif investasi dengan risiko yang relatif lebih rendah dibandingkan surat utang perusahaan. Hal ini menciptakan fenomena di mana investor lebih memilih menempatkan dana mereka pada instrumen negara yang memiliki kepastian pembayaran lebih tinggi.
Bagi korporasi, hal ini berarti mereka harus menawarkan kupon atau bunga yang jauh lebih tinggi agar bisa menarik minat investor. Namun, menawarkan bunga tinggi tentu akan membebani arus kas perusahaan dalam jangka panjang, sebuah dilema yang sulit dipecahkan di tengah kondisi ekonomi yang belum sepenuhnya stabil.
Lonjakan Kupon AAA: Dari 5,5 Persen ke 7,5 Persen
Data yang dipaparkan oleh PEFINDO menunjukkan tren yang cukup mengkhawatirkan bagi emiten. Tekanan biaya dana terlihat jelas dari pergerakan rata-rata kupon obligasi berperingkat Triple A (AAA) dengan tenor tiga tahun, yang merupakan standar emas dalam dunia surat utang.
Menariknya, pada akhir tahun 2025, rata-rata kupon untuk peringkat tertinggi ini sempat berada di kisaran 5,5%. Angka tersebut dianggap cukup akomodatif bagi perusahaan untuk melakukan pembiayaan kembali (refinancing) maupun mencari modal baru.
Namun, memasuki paruh kedua tahun 2026, angka tersebut melonjak tajam menjadi sekitar 7,5%. Kenaikan sebesar 200 basis poin ini menunjukkan bahwa biaya penerbitan obligasi menjadi sangat mahal, bahkan bagi perusahaan-perusahaan dengan kualitas kredit paling prima sekalipun.
Tekanan Yield Acuan dan Risiko Kredit
Kenaikan kupon ini tidak semata-mata mencerminkan perubahan profil risiko dari perusahaan itu sendiri. Hendro Utomo menegaskan bahwa tekanan biaya dana ini juga dipicu oleh peningkatan yield acuan yang terjadi secara menyeluruh di pasar keuangan.
"Ini menunjukkan bahwa tekanan biaya dana tidak hanya berasal dari perubahan risiko kredit, tapi juga berasal dari peningkatan yield acuan di pasar," kata Hendro.
Artinya, meskipun sebuah perusahaan memiliki kinerja keuangan yang sehat dan manajemen risiko yang baik, mereka tetap harus membayar "harga" yang lebih mahal untuk mendapatkan pendanaan karena kondisi pasar secara makro memang sedang mengalami tren kenaikan suku bunga dan imbal hasil.
Dampak Terhadap Strategi Ekspansi Korporasi
Dengan biaya modal yang semakin tinggi, banyak perusahaan kini memilih untuk bersikap konservatif. Rencana ekspansi besar-besaran yang sebelumnya telah disusun mungkin harus ditunda atau dikaji ulang efisiensinya.
Di sisi lain, perusahaan yang memiliki utang jatuh tempo dalam waktu dekat berada dalam posisi yang sulit. Mereka harus melakukan refinancing di tengah suku bunga yang tinggi, yang secara otomatis akan menggerus margin laba bersih mereka di masa mendatang.
Kondisi ini juga berdampak pada likuiditas pasar modal secara keseluruhan. Jika penerbitan obligasi korporasi melambat, maka pilihan instrumen bagi investor untuk melakukan diversifikasi portofolio juga akan berkurang, yang pada akhirnya dapat memengaruhi gairah transaksi di bursa.
Proyeksi ke Depan: Menanti Titik Balik
Para analis dan pelaku pasar kini tengah mencermati kapan tren kenaikan biaya dana ini akan mencapai puncaknya. Banyak yang berharap adanya kebijakan moneter yang lebih longgar di masa depan untuk memberikan napas bagi sektor riil dan pasar surat utang.
Sebagai catatan, kemampuan korporasi untuk beradaptasi dengan tingkat suku bunga yang lebih tinggi ini akan menjadi ujian bagi ketahanan ekonomi nasional. Perusahaan yang memiliki fundamental kuat dan efisiensi operasional tinggi diprediksi akan tetap mampu bertahan, meski harus membayar biaya dana yang lebih mahal.
Namun, bagi perusahaan dengan skala menengah atau mereka yang memiliki rasio utang tinggi, periode ini akan menjadi masa-masa yang sangat menantang. Pengelolaan modal yang disiplin dan pencarian alternatif pendanaan selain obligasi mungkin akan menjadi tren baru di sisa tahun 2026 ini.