Supernews.co.id – Dunia perbankan nasional sering kali berdiri di atas garis tipis antara ekspansi kredit yang agresif dan risiko hukum yang membayangi setiap keputusan manajerial. Di tengah upaya memacu roda ekonomi pascapandemi, ketakutan akan kriminalisasi atas keputusan bisnis yang berujung pada kredit bermasalah sering kali menjadi momok yang menghambat fungsi intermediasi bank.
Otoritas Jasa Keuangan (OJK) kini mengambil langkah tegas untuk memberikan payung perlindungan yang lebih jelas bagi para bankir. Melalui penguatan konsep Business Judgement Rule (BJR), otoritas berharap industri perbankan dapat bergerak lebih lincah namun tetap berada dalam koridor tata kelola yang benar. Langkah ini dipandang krusial untuk memastikan bahwa setiap sen yang disalurkan ke masyarakat memiliki landasan hukum yang kuat, sekaligus melindungi para pengambil kebijakan dari tuntutan pidana selama mereka bertindak dengan itikad baik.
Memahami Business Judgement Rule dalam Penanganan Kredit
Konsep Business Judgement Rule sebenarnya bukan hal baru dalam hukum korporasi, namun penerapannya dalam sektor perbankan sering kali memicu perdebatan sengit, terutama ketika bersinggungan dengan ranah tindak pidana korupsi atau perbankan. Secara esensial, BJR adalah doktrin yang menyatakan bahwa direksi atau pengambil keputusan di perusahaan tidak dapat dimintai pertanggungjawaban hukum atas kerugian yang timbul dari keputusan bisnisnya, asalkan keputusan tersebut diambil dengan penuh kehati-hatian.
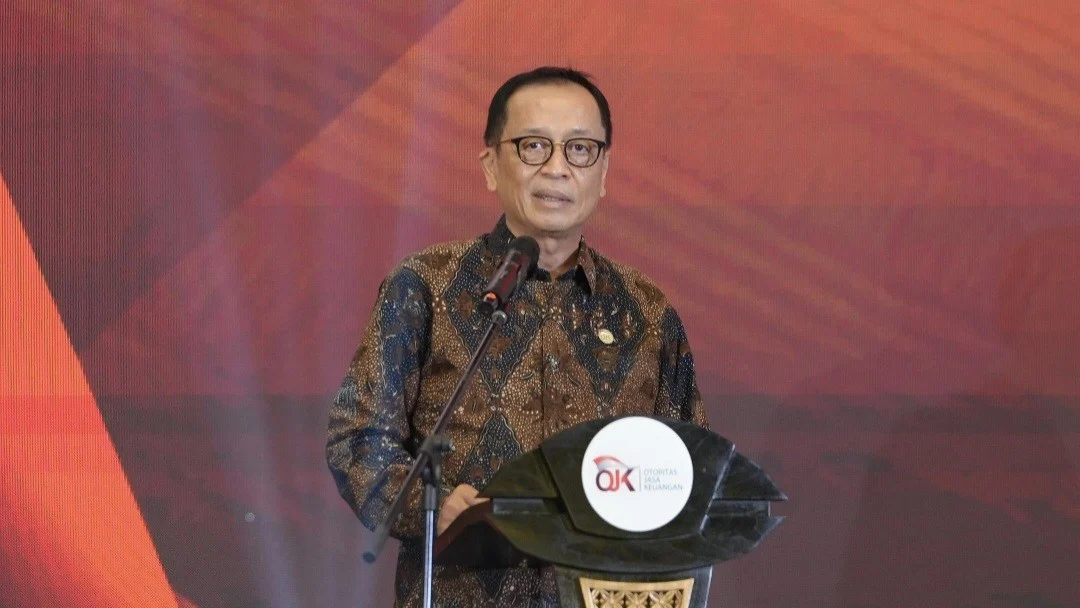
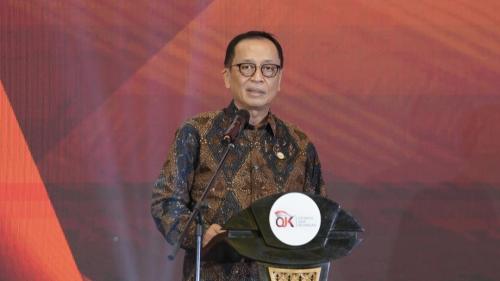
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menegaskan bahwa pemahaman yang seragam mengenai BJR di antara para pemangku kepentingan, termasuk aparat penegak hukum, sangatlah vital. Dalam kegiatan Sarasehan Industri Perbankan yang digelar di Jakarta pada Selasa (12/05), ia menjelaskan bahwa perlindungan hukum ini diberikan kepada bank atas keputusan yang diambil dengan itikad baik.
Menariknya, BJR bukan berarti memberikan kekebalan hukum tanpa batas. Ada syarat ketat yang harus dipenuhi: keputusan harus berdasarkan prinsip kehati-hatian, tidak boleh ada benturan kepentingan (conflict of interest), dan dilakukan semata-mata untuk kepentingan terbaik perusahaan. Jika ketiga unsur ini terpenuhi, maka kerugian bisnis seperti kredit macet seharusnya tidak serta-merta dikategorikan sebagai tindak pidana.
Dilema Bankir: Antara Target Pertumbuhan dan Risiko Pidana
Salah satu tantangan terbesar dalam industri perbankan di Indonesia adalah adanya "ketakutan" untuk menyalurkan kredit ke sektor-sektor yang dianggap berisiko tinggi namun produktif. Para bankir sering kali merasa khawatir bahwa jika debitur gagal bayar di kemudian hari, mereka akan dituduh melakukan kelalaian atau bahkan bekerja sama dengan debitur untuk membobol bank.
Situasi ini sering kali menyebabkan fenomena credit crunch, di mana bank lebih memilih menaruh dananya di instrumen yang aman seperti surat berharga negara daripada menyalurkannya ke sektor riil. Padahal, pertumbuhan ekonomi sangat bergantung pada seberapa lancar aliran modal dari perbankan ke pengusaha. Dengan adanya kepastian hukum melalui BJR, OJK ingin memutus rantai ketakutan tersebut.
Tak hanya itu, kepastian hukum ini juga diharapkan dapat meningkatkan integritas industri. Ketika para bankir merasa terlindungi secara hukum selama mereka mengikuti prosedur (SOP) yang benar, mereka akan lebih fokus pada analisis kredit yang tajam dan objektif. Sebaliknya, tanpa perlindungan BJR, ada risiko munculnya praktik "asal bapak senang" atau manipulasi data demi menghindari tanggung jawab hukum di masa depan.
Menjaga Integritas dan Mencegah Praktik Fraud
Meskipun OJK mendorong penerapan BJR, Dian Ediana Rae memberikan catatan penting bahwa hal ini tidak boleh dijadikan celah untuk melakukan praktik fraud. Industri perbankan yang sehat harus tetap bebas dari praktik-praktik kotor yang merugikan nasabah maupun stabilitas sistem keuangan.
Penerapan BJR justru menuntut standar profesionalisme yang lebih tinggi. Bank diwajibkan memiliki sistem manajemen risiko yang mumpuni dan tata kelola perusahaan yang baik (Good Corporate Governance). Setiap keputusan pemberian kredit harus terdokumentasi dengan baik, mulai dari analisis kelayakan, penilaian agunan, hingga rekam jejak debitur.
Sebagai catatan, jika ditemukan adanya bukti bahwa seorang bankir menerima suap atau sengaja mengabaikan prinsip kehati-hatian demi keuntungan pribadi, maka BJR secara otomatis gugur. Dalam konteks ini, OJK terus memperkuat pengawasan berbasis risiko untuk mendeteksi dini potensi penyimpangan yang bisa merusak reputasi industri perbankan nasional.
Dampak Terhadap Fungsi Intermediasi dan Ekonomi Nasional
Fungsi intermediasi bank adalah jantung dari perekonomian. Bank menghimpun dana dari masyarakat yang kelebihan dana dan menyalurkannya kepada mereka yang membutuhkan modal. Jika fungsi ini terganggu karena ketidakpastian hukum, maka seluruh ekosistem ekonomi akan terdampak.
Dengan dukungan penuh terhadap kepastian hukum penanganan kredit bermasalah, OJK memproyeksikan pertumbuhan kredit yang lebih sehat dan berkelanjutan. Bank akan lebih berani melakukan ekspansi ke sektor-sektor baru yang potensial, seperti UMKM atau industri hijau, tanpa harus merasa terancam oleh bayang-bayang perkara pidana di kemudian hari.
Di sisi lain, hal ini juga akan berdampak positif pada rasio kredit bermasalah (Non-Performing Loan/NPL). Dengan prosedur penanganan yang jelas dan terlindungi secara hukum, bank dapat melakukan restrukturisasi kredit secara lebih efektif atau melakukan langkah penyelamatan aset tanpa ragu-ragu. Hal ini pada akhirnya akan menjaga stabilitas sistem keuangan secara keseluruhan.
Kolaborasi dengan Penegak Hukum: Kunci Keberhasilan
Implementasi BJR tidak bisa dilakukan oleh OJK sendirian. Diperlukan sinergi yang kuat dengan Kepolisian, Kejaksaan, hingga Mahkamah Agung. Sering kali, perbedaan persepsi antara regulator perbankan dan aparat penegak hukum mengenai apa yang disebut sebagai "kerugian negara" atau "kerugian bisnis" menjadi titik krusial.
Sarasehan yang diadakan pada 12 Mei tersebut menjadi momentum penting untuk menyamakan persepsi tersebut. OJK memandang perlu adanya panduan yang jelas bagi penegak hukum dalam melihat perkara perbankan. Jika sebuah kasus murni merupakan risiko bisnis yang sudah dimitigasi sesuai aturan, maka penyelesaiannya seharusnya berada di ranah perdata atau administratif, bukan pidana.
Langkah ini diharapkan dapat menciptakan iklim investasi yang lebih kondusif di Indonesia. Investor global cenderung melihat kepastian hukum sebagai indikator utama sebelum menanamkan modalnya di sektor keuangan suatu negara. Dengan sistem hukum yang menghargai keputusan bisnis yang jujur, daya saing perbankan Indonesia di kancah internasional dipastikan akan meningkat.
Menatap Masa Depan Perbankan yang Profesional
Visi OJK di bawah kepemimpinan Dian Ediana Rae sangat jelas: menciptakan industri perbankan yang berintegritas, profesional, dan bebas dari praktik fraud. Penguatan BJR adalah salah satu pilar utama untuk mencapai visi tersebut. Di masa depan, tantangan perbankan akan semakin kompleks dengan adanya digitalisasi dan ketidakpastian ekonomi global.
Bank dituntut untuk terus berinovasi dalam penyaluran kredit, namun tetap memegang teguh prinsip kehati-hatian. Kepastian hukum yang diberikan oleh OJK ini merupakan bentuk kehadiran negara dalam melindungi para pelaku industri yang sudah bekerja dengan benar.
Sebagai penutup, pesan yang disampaikan pada Rabu (13/5/2026) ini menjadi pengingat bagi seluruh insan perbankan bahwa integritas adalah harga mati. Kepastian hukum ada untuk melindungi mereka yang jujur dan profesional, namun akan menjadi pedang yang tajam bagi mereka yang mencoba bermain-main dengan kepercayaan masyarakat. Dengan landasan hukum yang kuat, perbankan Indonesia siap melangkah lebih jauh sebagai motor penggerak utama ekonomi nasional.