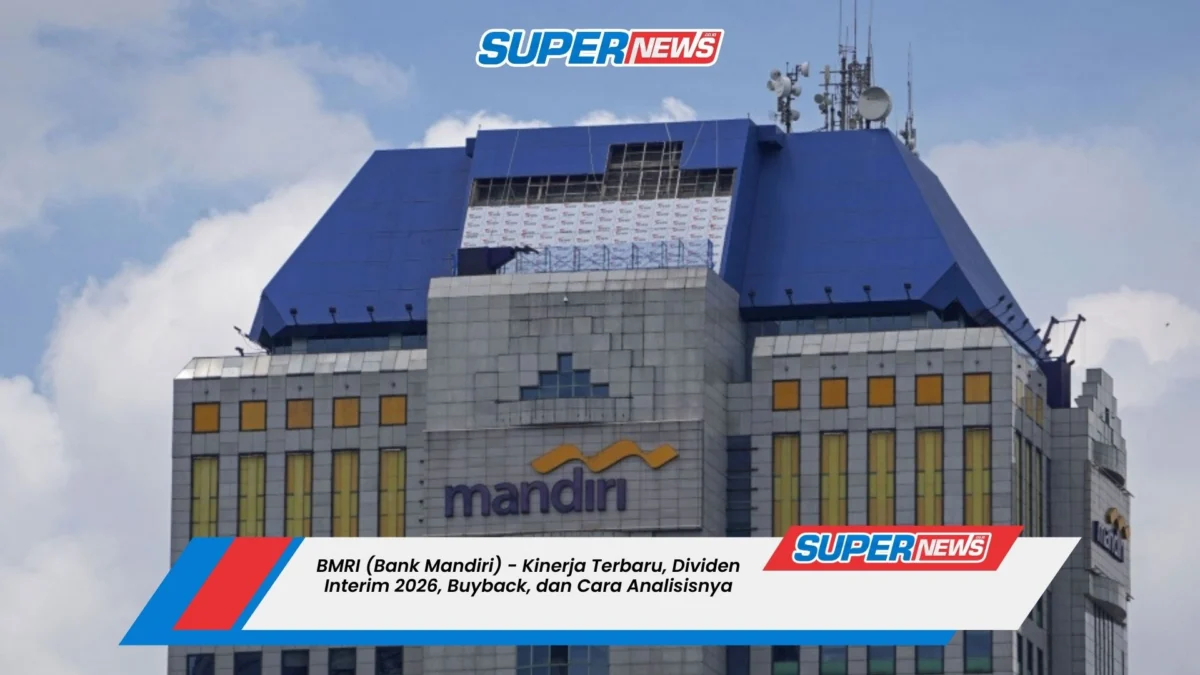
Supernews.co.id-BMRI adalah kode saham PT Bank Mandiri (Persero) Tbk di Bursa Efek Indonesia (BEI). Buat banyak orang Indonesia, nama Bank Mandiri identik dengan “bank besar milik negara” yang punya bisnis ritel kuat, jaringan luas, dan peran besar di pembiayaan korporasi serta proyek strategis.
Tapi kalau kamu sedang cari pemahaman yang lebih dari sekadar “BMRI itu bank besar”, artikel ini dibuat untuk menjawab hal yang biasanya paling dicari pembaca:
BMRI itu bisnisnya apa saja (dan dari mana sumber laba utamanya)?
Kinerja terbaru Bank Mandiri seperti apa (angka kunci & konteksnya)?
Bagaimana cerita dividen (termasuk info dividen interim terbaru)?
Apa dampak buyback dan kenapa dilakukan?
Rasio-rasio bank yang wajib kamu pahami supaya nggak salah tafsir.
Checklist membaca laporan BMRI biar keputusanmu lebih “berdasar data”.
Catatan: artikel ini fokus informasional, bukan ajakan beli/jual. Untuk data yang sifatnya dinamis (harga saham, kebijakan dividen, jadwal corporate action), selalu cek sumber resmi terbaru sebelum eksekusi.
Apa itu BMRI?
BMRI adalah ticker saham Bank Mandiri di BEI. Dalam konteks pasar modal Indonesia, BMRI sering masuk radar investor karena:
Skala bisnis besar (ritel + wholesale/korporasi).
Likuiditas tinggi (ramai diperdagangkan).
Rekam jejak pembagian dividen yang relatif konsisten (meski jumlahnya berubah mengikuti kinerja & kebijakan perusahaan).
Jadi salah satu saham perbankan “core” yang sering jadi acuan perbandingan.
Kalau kamu pemula, cara paling gampang memahami BMRI adalah melihatnya sebagai “mesin” yang mengubah beberapa hal menjadi laba:
Dana murah (CASA: tabungan & giro) dan deposito → jadi sumber pendanaan.
Penyaluran kredit (ritel, SME, korporasi) → menghasilkan pendapatan bunga.
Jasa & transaksi (fee-based) + treasury → menambah pendapatan non-bunga.
Manajemen risiko (kualitas aset, NPL, coverage) → menjaga kebocoran laba.
Profil singkat Bank Mandiri (Persero) Tbk
Bank Mandiri adalah bank BUMN besar yang menjalankan model bisnis universal bank: ritel, UMKM, korporasi, treasury, dan ekosistem digital. Untuk referensi dokumentasi kinerja dan strategi, Bank Mandiri mempublikasikan Annual Report dan materi presentasi korporat di situs Investor Relations resminya.
Kenapa profil bisnis penting buat investor?
Karena “bank” itu bukan sekadar soal aset besar. Investor umumnya menilai bank lewat kemampuan:
Menumbuhkan kredit dengan risiko terkontrol.
Mempertahankan margin (NIM) saat suku bunga & kompetisi berubah.
Meningkatkan fee-based income dan pendapatan treasury.
Mengelola biaya (cost-to-income) supaya profit tetap sehat.
Cara cepat memahami “mesin uang” BMRI
1) Pendapatan bunga (Net Interest Income)
Bank menerima bunga dari kredit & penempatan dana, lalu membayar bunga ke penabung/deposan. Selisihnya = margin yang salah satu indikator populernya adalah NIM.
NIM yang stabil biasanya sinyal baik, tapi tetap harus dilihat bareng:
Struktur dana (CASA vs deposito)
Biaya dana (cost of fund)
Kompetisi suku bunga
Komposisi kredit (ritel vs korporasi)
Dalam pembaruan kinerja 9M/kuartal 2025, manajemen menyinggung NIM yang relatif stabil di sekitar kisaran tertentu (detail angka di materi kuartalan/earnings).
2) Fee-based income (pendapatan non-bunga)
Contohnya: biaya transaksi, layanan, kartu, trade finance, bancassurance, dll.
Pada materi presentasi 9M 2025, Bank Mandiri menyoroti non-interest income yang tumbuh dan didorong juga oleh transaksi treasury.
3) Treasury & pasar (surat berharga, transaksi valas, dll.)
Di bank besar, treasury bisa jadi “penambah tenaga” saat kredit melambat atau saat ada peluang pasar.
Materi kuartalan 9M 2025 menyebut pertumbuhan treasury transaction yang kuat sebagai salah satu pengungkit.
4) Kualitas aset (NPL, coverage, cost of credit)
Kredit yang macet atau berisiko tinggi itu “bocor halus” yang bisa menggerus laba. Karena itu, investor bank wajib paham:
NPL (Non-Performing Loan): kredit bermasalah.
Coverage ratio: seberapa kuat pencadangan untuk menutup risiko.
Cost of Credit (CoC): biaya risiko/pencadangan.
Pada paparan 9M 2025, Bank Mandiri menyampaikan NPL konsolidasi di sekitar 1,19% dan coverage yang solid (sekitar 243%) serta CoC di bawah panduan tertentu.
Kinerja BMRI terbaru: angka kunci dan cara membacanya
Bagian ini penting: angka bagus bisa terlihat “kurang bagus” kalau konteksnya salah, begitu juga sebaliknya.
Laba 9M 2025: naik-turun bukan selalu pertanda bahaya
Ada laporan media yang menyebut Bank Mandiri membukukan laba bersih sekitar Rp 37,7 triliun hingga September 2025, dengan catatan terjadi penurunan dibanding periode sama tahun sebelumnya.
Cara membaca informasi ini:
Penurunan YoY bisa terjadi karena biaya (OpEx) naik, normalisasi margin, atau peningkatan pencadangan, bukan semata karena bisnis melemah.
Lihat juga pertumbuhan kredit & dana pihak ketiga (DPK), serta kualitas aset.
Di transkrip earnings call kuartal 3 2025, disebutkan kredit tumbuh double digit YoY dan deposit juga tumbuh, namun laba tertekan oleh kenaikan biaya operasional (dengan NIM relatif stabil).
Prinsipnya: untuk bank besar, “kualitas” laba sering lebih penting daripada sekadar “besar” laba. Kalau biaya naik untuk investasi digital/ekspansi yang terukur, efeknya bisa sementara. Tapi kalau biaya naik tanpa output yang jelas, itu alarm.
Kinerja bulanan (contoh Nov 2025) itu data “tambahan”, bukan pegangan tunggal
Beberapa sumber menyebut laba bank-only pada November 2025 dan akumulasi Jan–Nov 2025.
Namun sebagai investor ritel, kamu sebaiknya tetap menjadikan:
laporan kuartalan,
presentasi investor,
laporan tahunan,
sebagai “tulang punggung” analisis.
Kinerja 2024: kenapa Annual Report masih relevan?
Banyak orang mengabaikan Annual Report karena tebal. Padahal, ini dokumen paling “niat” yang menjelaskan:
strategi,
prioritas segmen,
risiko,
target,
dan ringkasan angka penting.
Bank Mandiri menyediakan Annual Report dan Sustainability Report di halaman resmi IR.
Cara cepat menyaring Annual Report BMRI (biar nggak pusing)
Kalau kamu tidak punya waktu baca ratusan halaman, fokus ke:
Financial highlights & ratios (biasanya 2–4 halaman ringkas).
Penjelasan manajemen tentang pendorong kinerja.
Risk management summary (kualitas aset, coverage, sensitivitas).
Dividen BMRI: pola, sumber dividen, dan update interim terbaru
Dividen BMRI sering jadi magnet karena bank BUMN besar umumnya punya tradisi membagikan dividen, meski besaran dan jadwalnya bisa berubah.
1) Dividen reguler (tahunan) — biasanya setelah RUPST
Beberapa sumber pasar mencatat pembagian dividen BMRI tahun 2025 (untuk tahun buku sebelumnya) beserta jadwal ex-date dan pembayaran, namun detailnya perlu selalu dicek ulang dengan pengumuman resmi BEI/KSEI atau keterbukaan informasi.
Tips pemula: jangan hanya mengandalkan blog/portal. Gunakan itu untuk “petunjuk”, lalu verifikasi ke pengumuman resmi emiten/bursa.
2) Dividen interim (di tengah tahun buku) — update Januari 2026
Informasi yang sangat baru: Bank Mandiri (BMRI) diberitakan membagikan dividen interim tahun buku 2025 sebesar Rp 100 per saham dengan total sekitar Rp 9,3 triliun (pemberitaan per 14 Januari 2026).
Cara membaca dividen interim:
Dividen interim biasanya sinyal manajemen cukup percaya diri dengan arus kas & permodalan.
Namun bukan jaminan dividen final otomatis besar; tetap bergantung kinerja setahun penuh, kebutuhan modal, dan kebijakan regulator.
3) Apakah dividen besar selalu bagus?
Tidak selalu.
Dividen besar bagus untuk income investor, tapi kamu tetap perlu tanya:
Apakah bank masih punya ruang modal untuk tumbuh?
Apakah payout besar mengurangi kemampuan ekspansi kredit?
Apakah ada kebutuhan investasi digital yang besar?
Jawabannya ada di kombinasi: CAR/rasio permodalan + pertumbuhan kredit + kualitas aset + strategi ekspansi.
Buyback BMRI: apa itu, tujuannya, dan potensi dampaknya
BMRI juga sempat mengumumkan rencana buyback hingga sekitar Rp 1,17 triliun. Sejumlah media menyebut buyback disetujui dalam RUPST 25 Maret 2025 dan dapat berlangsung hingga sekitar 25 Maret 2026 (durasi maksimal 12 bulan).
Kenapa bank melakukan buyback?
Umumnya alasan buyback (termasuk yang sering disebut emiten) adalah:
mendukung program kepemilikan saham karyawan/management (ESOP/MSOP),
memberi sinyal valuasi dianggap menarik,
menjaga stabilitas harga saat volatil.
Salah satu pemberitaan menyebut saham hasil buyback akan digunakan untuk program kepemilikan saham karyawan.
Dampak buyback bagi investor ritel (secara konsep)
Potensi positif:
Mengurangi jumlah saham beredar (kalau saham treasuri tidak segera dilepas), berpotensi membantu EPS.
Sinyal “percaya diri” manajemen.
Potensi netral/negatif:
Kalau buyback kecil relatif terhadap kapitalisasi, efeknya tidak besar.
Dana buyback adalah dana yang tidak dipakai untuk ekspansi/peningkatan modal.
Jadi buyback itu bukan “kabar pasti bagus”. Ia lebih tepat dibaca sebagai bagian strategi alokasi modal.
Strategi digital BMRI: Livin’, ekosistem, dan dampaknya ke kinerja
BMRI sering diasosiasikan dengan transformasi digital lewat super app dan ekosistem pembayaran/merchant. Media menyebut transaksi digital jadi salah satu pendorong aktivitas.
Kenapa digital penting untuk bank?
Karena digital biasanya memengaruhi 3 hal besar:
Biaya akuisisi nasabah (bisa turun kalau produk kuat).
Engagement (nasabah lebih sering transaksi → fee naik).
Efisiensi operasional (lebih sedikit beban cabang untuk transaksi sederhana).
Namun, ada fase transisi: di awal, biaya teknologi & marketing bisa naik dulu sebelum efisiensi terasa. Inilah alasan kenapa kamu perlu melihat tren biaya dan outputnya.
Rasio penting BMRI yang wajib dipahami (tanpa pusing)
Di dunia perbankan, ada beberapa rasio yang hampir selalu muncul dalam pembahasan BMRI:
1) NIM (Net Interest Margin)
Mengukur margin bunga bersih. Stabil atau naik itu bagus, tapi cek juga sumbernya (CASA, pricing kredit, cost of fund).
2) NPL (Non-Performing Loan)
Semakin rendah, biasanya semakin baik. Pada paparan 9M 2025 disebut NPL konsolidasi sekitar 1,19%.
3) Coverage ratio
Seberapa tebal bantalan cadangan untuk menutup risiko kredit. Dalam materi 9M 2025, coverage disebut solid (sekitar 243%).
4) CoC (Cost of Credit)
Biaya risiko. CoC rendah bisa berarti kualitas aset baik, tapi pastikan bukan karena “menunda” pencadangan.
5) Pertumbuhan kredit & DPK
Ini “bahan bakar”. Kredit tumbuh tanpa DPK yang memadai bisa meningkatkan biaya dana.
Risiko utama BMRI yang sering luput dibahas pemula
Risiko 1: Kompetisi dana & suku bunga
Saat bank saling berebut dana, deposito bisa naik → cost of fund naik → NIM tertekan.
Risiko 2: Perlambatan ekonomi & kualitas aset
Kualitas kredit bisa memburuk saat ekonomi melemah. NPL bisa naik, CoC naik.
Risiko 3: Kenaikan biaya operasional
Dalam pembahasan kinerja 2025, ada konteks kenaikan OpEx yang ikut menekan laba meski pertumbuhan bisnis ada.
Risiko 4: Regulasi & kebijakan sektor keuangan
Bank besar sangat dipengaruhi kebijakan (modal, kehati-hatian, restrukturisasi, dll.). Ini bukan “jelek”, tapi harus diantisipasi.
Cara membaca laporan BMRI seperti analis (versi simpel)
Berikut workflow praktis, cocok untuk investor ritel yang tidak mau tenggelam di detail:
Langkah 1 — Buka “Corporate Presentation” kuartalan
Cari:
pertumbuhan kredit,
pertumbuhan DPK,
NIM,
laba,
NPL & coverage,
fee-based income.
Contoh dokumen: corporate presentation 9M 2025 tersedia di kanal Bank Mandiri.
Langkah 2 — Cocokkan dengan laporan keuangan interim (PDF)
Kalau mau lebih detail (dan lebih “resmi”), baca laporan keuangan interim konsolidasian (misal semesteran). Ada dokumen interim per 30 Juni 2025 dengan laporan auditor independen.
Langkah 3 — Baca Annual Report untuk konteks strategi
Pahami:
strategi segmen,
digital roadmap,
manajemen risiko,
kebijakan dividen & tata kelola.
Annual Report 2024 tersedia di situs IR.
Langkah 4 — Cocokkan dengan corporate action (dividen/buyback)
Pastikan jadwal dan besaran dari pengumuman terbaru.
Dividen interim Rp100/saham (berita 14 Jan 2026)
Buyback hingga Rp1,17T (periode hingga sekitar 25 Maret 2026)
BMRI untuk pemula: checklist sebelum kamu “ikut-ikutan”
Kalau kamu tertarik BMRI karena ramai dibahas, lakukan checklist ini dulu:
Checklist data (wajib)
Laba kuartalan/9M terbaru: trennya bagaimana?
Pertumbuhan kredit & DPK: seimbang atau timpang?
NPL & coverage: ada tanda memburuk atau membaik?
Sumber pendapatan non-bunga: tumbuh atau stagnan?
Checklist aksi korporasi (penting)
Ada dividen interim atau dividen reguler?
Ada buyback? tujuannya apa?
Checklist “akal sehat” (sering dilupakan)
Kamu beli karena paham bisnisnya atau karena FOMO?
Kamu siap pegang jangka panjang atau cuma cari momentum dividen?
Kamu paham risiko sektor perbankan (suku bunga, kualitas aset, kompetisi dana)?
Fakta vs opini: biar kamu tidak salah menelan narasi
Fakta (berbasis dokumen/pemberitaan yang dapat diverifikasi):
Bank Mandiri menyediakan Annual Report di situs IR resmi.
Paparan 9M 2025 menyebut NPL konsolidasi sekitar 1,19% dan coverage sekitar 243%.
Ada pemberitaan dividen interim Rp100/saham (Jan 2026) dan nilai total sekitar Rp9,3T.
Buyback hingga Rp1,17T disetujui RUPST 25 Maret 2025 dan durasi program hingga sekitar 25 Maret 2026.
Opini/interpretasi (perlu kamu uji sendiri):
“Dividen interim berarti BMRI pasti makin cuan di 2026.” → belum tentu; tetap tergantung kinerja & kebijakan.
“Buyback pasti bikin harga naik.” → tidak otomatis; tergantung sentimen & kondisi pasar.
FAQ
1) BMRI itu perusahaan apa?
BMRI adalah kode saham PT Bank Mandiri (Persero) Tbk, bank BUMN besar yang beroperasi di segmen ritel, UMKM, korporasi, dan treasury.
2) BMRI membagikan dividen kapan?
BMRI biasanya membagikan dividen tahunan setelah RUPST, dan ada juga dividen interim. Untuk interim terbaru, diberitakan BMRI membagikan Rp100/saham (informasi per 14 Januari 2026).
Tetap cek pengumuman resmi terbaru untuk jadwal fix.
3) Berapa nilai buyback BMRI?
Sejumlah sumber menyebut BMRI melakukan buyback hingga sekitar Rp1,17 triliun, dengan periode program sampai sekitar 25 Maret 2026.
4) Apa rasio terpenting untuk menilai saham bank seperti BMRI?
Paling umum: NIM, NPL, coverage ratio, CoC, pertumbuhan kredit & DPK, serta tren biaya operasional.
5) NPL BMRI itu penting kenapa?
NPL menggambarkan risiko kredit bermasalah. Dalam paparan 9M 2025, NPL konsolidasi disebut sekitar 1,19% dan coverage tetap solid.
6) Di mana saya bisa baca laporan resmi BMRI?
Mulai dari halaman Investor Relations Bank Mandiri untuk Annual Report dan dokumen terkait.
Penutup
BMRI adalah salah satu saham bank terbesar di Indonesia yang menarik untuk dipelajari karena kombinasi skala bisnis, peran sistemik, dan rutinitas aksi korporasi seperti dividen serta buyback.
Kalau kamu ingin memahami BMRI dengan cara yang “benar”, jangan berhenti di harga saham atau rumor dividen. Fokus ke:
tren laba & kualitasnya,
pertumbuhan kredit & dana,
NIM,
NPL + coverage,
strategi digital & efisiensi,
serta kebijakan alokasi modal (dividen/buyback).
Dengan begitu, kamu tidak sekadar “ikut arus”, tapi benar-benar mengerti apa yang kamu pegang.