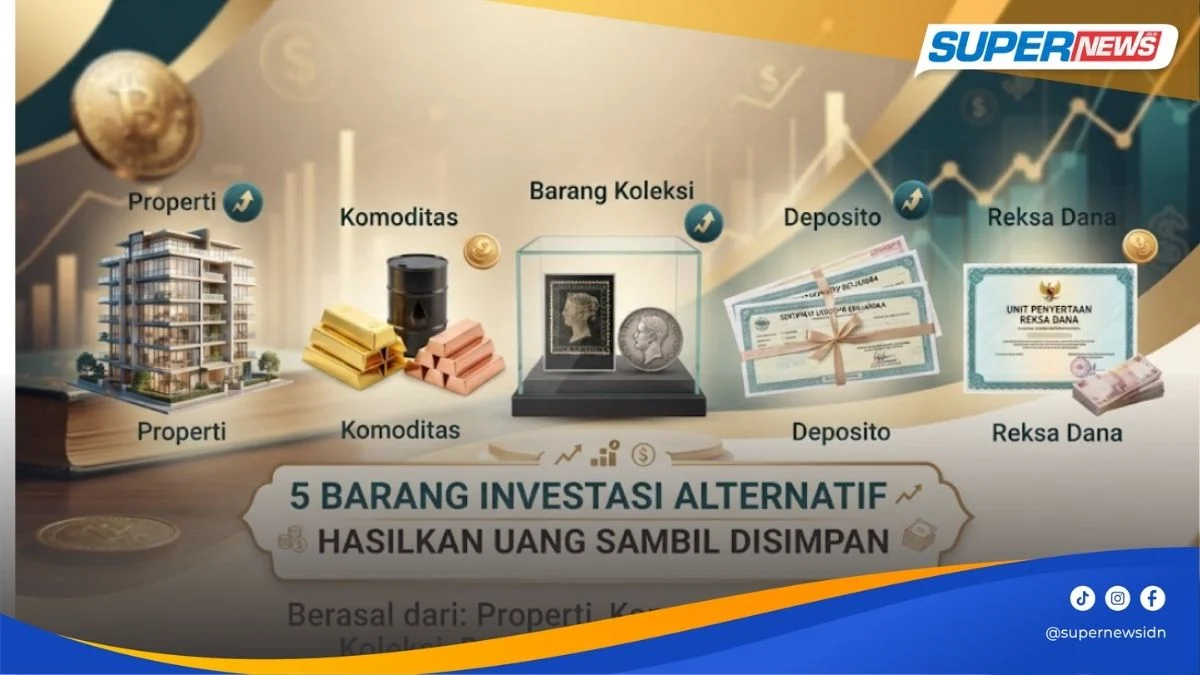
Supernews.co.id – Ada orang yang membeli emas lalu menyimpannya bertahun-tahun. Ada pula yang memilih rumah, tanah, atau barang koleksi karena berharap nilainya ikut bertambah. Menariknya, barang yang bisa jadi investasi selain emas ternyata cukup beragam, dan beberapa aset bahkan berpotensi menghasilkan pemasukan selama masih dimiliki.
Bayangkan membeli sebuah rumah.
Aset tersebut tidak harus menunggu dijual untuk menghasilkan uang. Jika berada di lokasi yang tepat, rumah bisa disewakan dan memberikan pemasukan secara berkala. Di sisi lain, nilainya juga berpeluang meningkat seiring perkembangan kawasan.
Cerita yang sama tidak berlaku pada semua jenis aset.
Barang koleksi, misalnya, biasanya tidak menghasilkan uang secara rutin. Keuntungan baru terasa ketika barang tersebut berhasil dijual kembali dengan harga yang lebih tinggi. Sementara deposito menghasilkan bunga, sedangkan reksa dana memberikan potensi pertumbuhan melalui aset yang ada di dalam portofolionya.
Artinya, istilah “investasi” tidak bisa disamakan untuk semua aset.
Masing-masing mempunyai cara kerja, peluang, dan risiko sendiri.
Karena itu, sebelum ikut membeli sesuatu hanya karena disebut sebagai investasi, ada baiknya memahami terlebih dahulu dari mana potensi keuntungannya berasal dan seberapa mudah aset tersebut dicairkan kembali.
Mengapa Orang Mulai Melirik Investasi Selain Emas?
Emas memang populer karena relatif mudah dipahami.
Seseorang bisa membeli emas fisik atau memilih emas dalam bentuk digital, kemudian menyimpannya untuk jangka waktu tertentu. Namun, menyimpan aset dalam satu jenis saja bukan satu-satunya pilihan.
Diversifikasi menjadi alasan mengapa sebagian orang mulai mempertimbangkan aset lain.
Tujuannya bukan sekadar mencari aset yang harganya bisa naik paling tinggi.
Lebih dari itu, setiap aset mempunyai karakter yang berbeda. Ada yang bisa memberikan pendapatan rutin, ada yang lebih cocok untuk jangka panjang, dan ada pula yang menawarkan peluang berdasarkan kelangkaan.
Properti, misalnya, bisa memberikan pendapatan sewa.
Barang koleksi bergantung pada permintaan kolektor.
Komoditas dipengaruhi kondisi pasar dan keseimbangan permintaan serta pasokan.
Deposito mengandalkan bunga.
Reksa dana mengandalkan kinerja portofolio yang dikelola oleh manajer investasi.
Perbedaan inilah yang membuat pilihan investasi menjadi lebih luas.
1. Properti, Aset yang Bisa Disimpan Sekaligus Menghasilkan Uang
Jika ada satu aset yang paling mudah menggambarkan konsep “disimpan sambil menghasilkan uang”, properti adalah salah satunya.
Rumah, apartemen, ruko, tanah, hingga properti komersial mempunyai nilai ekonomi yang dapat berkembang seiring waktu.
Namun, daya tarik properti bukan hanya soal harga jual.
Pemilik rumah bisa menyewakannya.
Pemilik ruko bisa menggunakannya untuk usaha atau menyewakannya kepada orang lain.
Pemilik apartemen juga dapat memperoleh pendapatan dari penyewaan, selama aturan dan kondisi properti memungkinkan.
Dengan begitu, ada dua sumber potensi keuntungan yang dapat diperhatikan, yakni pendapatan dari sewa dan kenaikan nilai aset.
Lokasi menjadi faktor penting
Dalam investasi properti, lokasi bukan sekadar pelengkap.
Sebuah rumah di kawasan yang berkembang pesat bisa mempunyai prospek berbeda dibandingkan rumah dengan spesifikasi serupa tetapi berada di lokasi yang permintaannya rendah.
Akses jalan, fasilitas umum, pusat bisnis, sekolah, kawasan industri, transportasi, hingga perkembangan lingkungan sekitar dapat memengaruhi daya tarik properti.
Karena itu, jangan hanya bertanya:
“Berapa harga rumahnya?”
Pertanyaan yang lebih penting adalah:
“Mengapa orang akan membutuhkan properti ini beberapa tahun ke depan?”
Jawaban atas pertanyaan tersebut bisa membantu melihat prospek sebuah properti secara lebih realistis.
Properti punya kelemahan yang sering dilupakan
Di balik potensinya, properti membutuhkan modal yang relatif besar.
Ada biaya pembelian, pajak, perawatan, renovasi, keamanan, hingga biaya ketika aset akan dijual atau dialihkan.
Selain itu, properti bukan aset yang sangat likuid.
Jika membutuhkan uang dalam waktu cepat, menjual rumah atau tanah tidak semudah menjual aset yang mempunyai pasar transaksi harian.
Karena itu, properti biasanya lebih cocok bagi investor yang mempunyai dana cukup dan tidak membutuhkan pencairan dalam waktu singkat.
2. Komoditas, Investasi yang Sangat Dipengaruhi Permintaan dan Pasokan
Komoditas juga bisa menjadi pilihan investasi selain emas.
Jenisnya beragam, mulai dari minyak bumi, gas alam, kopi, karet, hingga berbagai hasil pertanian dan sumber daya alam lainnya.
Hal yang membuat komoditas menarik adalah harganya bisa berubah mengikuti kondisi pasar.
Ketika permintaan meningkat sementara pasokan terbatas, harga berpotensi naik.
Sebaliknya, ketika produksi melimpah dan permintaan melemah, harga bisa mengalami tekanan.
Sederhana di atas kertas, tetapi praktiknya jauh lebih kompleks.
Harga komoditas bisa dipengaruhi banyak faktor sekaligus.
Cuaca dapat memengaruhi hasil pertanian.
Kondisi geopolitik dapat memengaruhi energi.
Perubahan ekonomi global dapat mengubah permintaan industri.
Kebijakan pemerintah juga dapat memberikan dampak.
Kenapa komoditas menarik untuk diversifikasi?
Karena faktor yang menggerakkan komoditas tidak selalu sama dengan faktor yang menggerakkan aset lainnya.
Namun, hal tersebut tidak berarti komoditas selalu bergerak berlawanan dengan saham atau emas.
Tidak ada aset yang otomatis menjadi pelindung dari seluruh risiko.
Investor tetap perlu memahami mekanisme investasi yang digunakan untuk mendapatkan eksposur terhadap komoditas.
Ini penting karena investasi komoditas tidak selalu berarti membeli barang fisiknya secara langsung.
Produk investasi yang berkaitan dengan komoditas bisa mempunyai mekanisme dan risiko masing-masing.
Jangan mengejar harga yang sedang naik
Salah satu kesalahan yang sering terjadi adalah membeli aset hanya karena melihat harganya sedang melonjak.
Padahal, kenaikan harga mempunyai alasan.
Jika alasan tersebut berubah, arah harga juga bisa berubah.
Karena itu, investor sebaiknya memahami faktor fundamental yang memengaruhi komoditas sebelum mengambil keputusan.
3. Barang Koleksi, Hobi yang Bisa Berubah Menjadi Aset
Inilah kategori yang mungkin paling menarik bagi orang yang mempunyai hobi tertentu.
Sebuah barang yang awalnya dibeli untuk kesenangan bisa saja mempunyai nilai ekonomi ketika semakin langka dan semakin banyak orang mencarinya.
Contohnya cukup luas:
- mobil klasik;
- koin;
- perangko;
- mainan;
- figur koleksi;
- karya seni;
- dan barang antik.
Tetapi jangan langsung menyimpulkan bahwa barang lama pasti mahal.
Tua belum tentu langka. Langka juga belum tentu diminati.
Nilai barang koleksi terbentuk dari banyak faktor.
Kelangkaan bukan satu-satunya penentu
Bayangkan ada sebuah mainan yang diproduksi puluhan tahun lalu.
Usianya memang sudah tua.
Namun jika jumlahnya masih sangat banyak dan tidak ada orang yang berminat membelinya, nilai koleksinya bisa tetap rendah.
Sebaliknya, barang yang produksinya terbatas dan memiliki komunitas penggemar kuat bisa mempunyai permintaan yang lebih tinggi.
Karena itu, faktor seperti kondisi, keaslian, sejarah, popularitas, dan permintaan kolektor perlu diperhatikan.
Mobil klasik
Mobil klasik adalah salah satu contoh barang koleksi yang memiliki pasar khusus.
Model tertentu bisa menarik perhatian karena sejarah, desain, kelangkaan, atau reputasinya.
Namun, memiliki mobil klasik juga berarti harus siap mengeluarkan biaya.
Perawatan mesin, suku cadang, restorasi, penyimpanan, pajak, dan aspek lainnya perlu masuk dalam perhitungan.
Jangan sampai harga mobil naik, tetapi seluruh keuntungan habis untuk biaya perawatan.
Koin dan perangko
Koin dan perangko juga mempunyai komunitas kolektor.
Nilainya dapat dipengaruhi oleh tahun penerbitan, jumlah produksi, kondisi, kesalahan cetak, sejarah, serta tingkat kelangkaannya.
Keaslian menjadi hal yang sangat penting.
Barang palsu atau replika dapat membuat investasi berubah menjadi kerugian.
Barang koleksi tidak selalu mudah dijual
Ini adalah salah satu risiko terbesar.
Harga yang dipasang di marketplace belum tentu merupakan harga yang benar-benar dibayar pembeli.
Sebuah barang mungkin ditawarkan dengan harga tinggi, tetapi jika tidak ada yang mau membelinya, nilai tersebut hanya menjadi angka di iklan.
Karena itu, investor sebaiknya melihat harga transaksi, bukan sekadar harga penawaran.
4. Deposito, Menempatkan Uang dengan Jangka Waktu Tertentu
Kalau tiga pilihan sebelumnya lebih dekat dengan aset atau komoditas, deposito masuk kategori instrumen keuangan.
Deposito cukup populer karena mekanismenya relatif sederhana.
Dana ditempatkan di bank untuk jangka waktu tertentu atau tenor tertentu, kemudian nasabah memperoleh bunga sesuai ketentuan produk.
Bagi orang yang tidak ingin terlalu aktif memantau pergerakan pasar, deposito bisa menjadi salah satu pilihan yang lebih mudah dipahami.
Namun, ada satu hal yang tidak boleh diabaikan: dana deposito memiliki ketentuan pencairan sesuai tenor yang dipilih.
Jika uang kemungkinan besar akan digunakan dalam waktu dekat, memilih tenor yang tidak sesuai bisa menjadi masalah.
Jangan hanya melihat bunga
Ketika membandingkan deposito, jangan hanya melihat angka bunga.
Perhatikan juga tenor, ketentuan pencairan sebelum jatuh tempo, pajak bunga, dan aspek perlindungan simpanan sesuai ketentuan yang berlaku.
Sebab, angka bunga yang terlihat menarik belum tentu menjadi pilihan terbaik jika kebutuhan dana tidak sesuai dengan jangka waktu penempatannya.
Deposito lebih cocok dipandang sebagai instrumen untuk menempatkan dana sesuai tujuan tertentu, bukan sebagai cara cepat untuk menggandakan uang.
5. Reksa Dana, Alternatif untuk Investor yang Tidak Ingin Memilih Aset Sendiri
Pilihan terakhir adalah reksa dana.
Bagi sebagian orang, investasi terasa rumit karena harus memilih aset sendiri.
Reksa dana menawarkan pendekatan berbeda.
Dana dari sejumlah investor dikumpulkan dan kemudian dikelola oleh manajer investasi berdasarkan kebijakan produk.
Dengan mekanisme tersebut, investor tidak harus memilih setiap aset secara individual.
Namun, bukan berarti tinggal membeli lalu melupakan risikonya.
Setiap reksa dana mempunyai karakteristik berbeda.
Ada yang berfokus pada pasar uang.
Ada yang menempatkan dana pada surat utang.
Ada yang mempunyai portofolio campuran.
Ada pula yang berinvestasi pada saham.
Perbedaan tersebut membuat tingkat risiko dan potensi hasilnya tidak sama.
Reksa dana harus disesuaikan dengan tujuan
Investor pemula sering membuat kesalahan dengan memilih produk hanya karena melihat performanya paling tinggi.
Padahal, kinerja masa lalu tidak otomatis menjamin hasil di masa depan.
Yang lebih penting adalah mencocokkan produk dengan tujuan dan jangka waktu.
Jika tujuan investasi masih sangat dekat, investor tentu perlu mempertimbangkan risiko penurunan nilai.
Jika tujuan finansial jauh lebih panjang, pilihan aset yang lebih berfluktuasi mungkin dapat dipertimbangkan sesuai profil risiko masing-masing.
Intinya, jangan membeli produk yang tidak dipahami.
Mana yang Bisa Menghasilkan Uang Sambil Disimpan?
Pertanyaan ini menarik karena masing-masing aset mempunyai mekanisme berbeda.
Properti dapat menghasilkan uang melalui sewa.
Deposito memberikan bunga sesuai ketentuan.
Reksa dana berpotensi mengalami pertumbuhan nilai berdasarkan kinerja aset di dalam portofolionya.
Sementara barang koleksi dan komoditas lebih banyak mengandalkan perubahan nilai atau harga.
Artinya, tidak semua investasi menghasilkan pendapatan rutin.
Ada aset yang memberikan cash flow, ada pula yang mengandalkan capital gain.
Memahami perbedaan ini penting sebelum menentukan pilihan.
Capital Gain dan Pendapatan Rutin Itu Berbeda
Misalnya seseorang membeli rumah Rp500 juta.
Kemudian rumah tersebut disewakan dan menghasilkan Rp25 juta per tahun.
Dalam kasus ini, pemilik memperoleh pemasukan dari aset yang masih dimiliki.
Jika beberapa tahun kemudian rumah tersebut dijual seharga Rp650 juta, terdapat potensi keuntungan dari kenaikan nilai aset, sebelum memperhitungkan biaya dan pajak terkait.
Sementara seseorang yang membeli barang koleksi mungkin tidak mendapatkan pemasukan apa pun selama barang tersebut disimpan.
Keuntungannya baru terlihat ketika barang berhasil dijual dengan harga lebih tinggi.
Inilah perbedaan penting yang sering terlewat.
Jangan Menganggap Semua Barang Mahal sebagai Investasi
Sebuah barang bisa saja mahal tanpa mempunyai prospek investasi yang baik.
Smartphone flagship, misalnya, mempunyai harga tinggi ketika baru dirilis.
Tetapi teknologi berkembang sangat cepat.
Ketika generasi baru muncul, harga perangkat lama umumnya mengalami penurunan.
Hal yang sama dapat terjadi pada kendaraan, fashion, elektronik, atau barang konsumsi lainnya.
Karena itu, harga mahal bukan indikator utama.
Yang perlu dilihat adalah mengapa orang lain akan tetap menginginkan barang tersebut di masa depan.
Ciri Barang yang Berpotensi Memiliki Nilai Investasi
Sebelum membeli, ada beberapa pertanyaan yang bisa digunakan.
Apakah ada pasar sekundernya?
Jika barang bisa diperjualbelikan kembali, cari tahu seberapa aktif pasarnya.
Apakah barangnya langka?
Kelangkaan bisa menjadi faktor pendukung, tetapi harus diikuti permintaan.
Apakah barang tersebut mudah diverifikasi?
Keaslian sangat penting terutama untuk barang koleksi.
Bagaimana kondisinya?
Barang yang rusak atau tidak lengkap biasanya memiliki nilai jual lebih rendah.
Apakah ada biaya perawatan?
Jangan hanya menghitung harga beli.
Masukkan juga biaya penyimpanan, servis, restorasi, asuransi, atau biaya lainnya.
Seberapa cepat bisa dijual?
Aset dengan likuiditas rendah membutuhkan kesabaran lebih panjang ketika ingin dicairkan.
Kesalahan yang Sering Dilakukan Saat Investasi Barang
Investasi barang terlihat sederhana karena bentuk asetnya dapat dilihat dan disentuh.
Namun, justru di situlah jebakannya.
Membeli karena sedang viral
Popularitas di media sosial bisa membuat harga barang melonjak.
Tetapi tren dapat berubah sangat cepat.
Jangan membeli hanya karena takut ketinggalan.
Tidak melakukan riset harga
Harga yang ditawarkan penjual bukan selalu harga pasar.
Bandingkan beberapa transaksi dan sumber sebelum membeli.
Mengabaikan keaslian
Untuk barang koleksi, autentikasi bisa menjadi hal yang sangat penting.
Jangan hanya mengandalkan klaim penjual.
Menghabiskan seluruh tabungan
Ini kesalahan yang jauh lebih serius.
Aset investasi seharusnya tidak mengorbankan kebutuhan hidup sehari-hari.
Dana yang dibutuhkan untuk keadaan darurat sebaiknya dipisahkan terlebih dahulu.
Mengira harga selalu naik
Tidak ada investasi yang kebal terhadap penurunan.
Properti bisa stagnan.
Komoditas bisa jatuh.
Barang koleksi bisa kehilangan peminat.
Nilai reksa dana bisa turun.
Bahkan investasi yang selama ini dianggap aman tetap mempunyai risiko tertentu.
Bagaimana Memulai Investasi Selain Emas?
Tidak perlu langsung membeli aset mahal.
Mulailah dari sesuatu yang benar-benar dipahami.
Jika tertarik dengan barang koleksi, pelajari pasar dan komunitasnya terlebih dahulu.
Jika ingin membeli properti, pelajari lokasi dan potensi perkembangan kawasan.
Jika mempertimbangkan komoditas, pahami faktor yang menggerakkan harga.
Jika memilih deposito atau reksa dana, baca seluruh informasi produknya.
Cara seperti ini memang terlihat lebih lambat.
Tetapi keputusan investasi yang baik tidak seharusnya dibuat hanya karena tergoda keuntungan cepat.
Diversifikasi Tetap Menjadi Kunci
Memiliki beberapa jenis aset bisa membantu mengurangi ketergantungan pada satu sumber keuntungan.
Tetapi diversifikasi bukan berarti membeli semua jenis investasi.
Terlalu banyak aset tanpa pemahaman juga bisa membuat pengelolaan menjadi rumit.
Yang lebih penting adalah mempunyai pembagian aset yang masuk akal berdasarkan:
- tujuan finansial;
- jangka waktu;
- jumlah modal;
- kebutuhan likuiditas;
- dan toleransi risiko.
Setiap orang bisa mempunyai komposisi yang berbeda.
Jadi, Mana yang Paling Menarik?
Jika ingin aset yang bisa menghasilkan pemasukan selama masih dimiliki, properti mempunyai karakter yang cukup menarik karena dapat disewakan.
Jika ingin instrumen yang relatif sederhana, deposito bisa menjadi salah satu pilihan yang dipertimbangkan.
Jika ingin memperoleh diversifikasi melalui instrumen pasar modal tanpa memilih seluruh aset sendiri, reksa dana dapat dipelajari.
Sementara itu, barang koleksi cocok bagi orang yang memang memahami komunitas dan pasarnya.
Sedangkan komoditas membutuhkan pemahaman terhadap dinamika permintaan, pasokan, dan kondisi ekonomi yang memengaruhinya.
Tidak ada satu jawaban yang cocok untuk semua investor.
Justru, pilihan terbaik biasanya adalah aset yang dipahami, sesuai tujuan, dan risikonya sanggup ditanggung.
FAQ: Barang yang Bisa Jadi Investasi Selain Emas
Apa barang yang bisa jadi investasi selain emas?
Beberapa aset yang dapat dipertimbangkan antara lain properti, komoditas, barang koleksi, deposito, dan reksa dana. Namun, deposito dan reksa dana merupakan instrumen keuangan, bukan barang fisik.
Apakah properti bisa menghasilkan uang sambil disimpan?
Bisa. Properti seperti rumah, apartemen, atau ruko dapat disewakan sehingga berpotensi menghasilkan pendapatan selama aset masih dimiliki. Nilainya juga dapat berubah mengikuti kondisi pasar.
Apakah barang koleksi benar-benar bisa menjadi investasi?
Bisa, tetapi tidak semua barang koleksi memiliki nilai investasi. Kelangkaan, kondisi, keaslian, sejarah, popularitas, dan permintaan kolektor sangat berpengaruh terhadap nilai jualnya.
Apakah investasi selain emas lebih menguntungkan?
Tidak ada aset yang selalu lebih menguntungkan. Potensi keuntungan selalu berjalan bersama risiko. Pilihan investasi perlu disesuaikan dengan tujuan, modal, jangka waktu, dan profil risiko.
Apakah barang antik termasuk investasi?
Barang antik dapat memiliki nilai investasi apabila mempunyai keaslian, kelangkaan, sejarah, kondisi, dan pasar kolektor yang jelas. Namun, likuiditasnya bisa lebih rendah dibandingkan aset yang mempunyai pasar lebih luas.
Apakah deposito termasuk investasi?
Deposito merupakan produk simpanan berjangka yang dapat memberikan bunga sesuai ketentuan bank. Karena memiliki karakteristik berbeda dari saham atau barang koleksi, investor perlu memahami tenor, bunga, dan ketentuan pencairannya.
Apakah reksa dana cocok untuk pemula?
Reksa dana dapat menjadi salah satu pilihan bagi pemula karena dana dikelola oleh manajer investasi. Namun, investor tetap perlu memahami jenis reksa dana, risiko, biaya, serta kesesuaiannya dengan tujuan investasi.
Kesimpulan
Mencari barang yang bisa jadi investasi selain emas sebenarnya membuka pilihan yang jauh lebih luas daripada sekadar mencari aset yang harganya murah hari ini dan berharap mahal di kemudian hari.
Properti bisa menghasilkan sewa sekaligus mempunyai potensi kenaikan nilai.
Komoditas bergerak mengikuti dinamika permintaan dan pasokan.
Barang koleksi mengandalkan kelangkaan dan minat pasar.
Deposito menawarkan bunga dengan jangka waktu tertentu.
Sementara reksa dana memberikan kesempatan untuk berinvestasi melalui portofolio yang dikelola secara profesional.
Yang perlu diingat, tidak ada aset yang otomatis menguntungkan hanya karena disebut investasi.
Semakin menarik potensi keuntungannya, semakin penting memahami bagaimana risiko bekerja.
Jadi, sebelum membeli, jangan hanya bertanya “berapa besar kemungkinan harganya naik?”
Tanyakan juga:
“Kalau ternyata harga turun, apakah saya siap?”
“Kalau membutuhkan uang, seberapa cepat aset ini bisa dijual?”
Dan yang tidak kalah penting, “Apakah saya benar-benar memahami apa yang sedang saya beli?”
Tiga pertanyaan sederhana tersebut bisa membantu membuat keputusan investasi jauh lebih rasional.
Pada akhirnya, investasi bukan perlombaan mencari aset yang sedang paling populer. Investasi adalah proses menempatkan uang pada aset yang sesuai dengan tujuan, memahami risikonya, dan memberinya cukup waktu untuk berkembang.